Czynsze: 17,52 €/m² najwyżej w serii kwartalnej
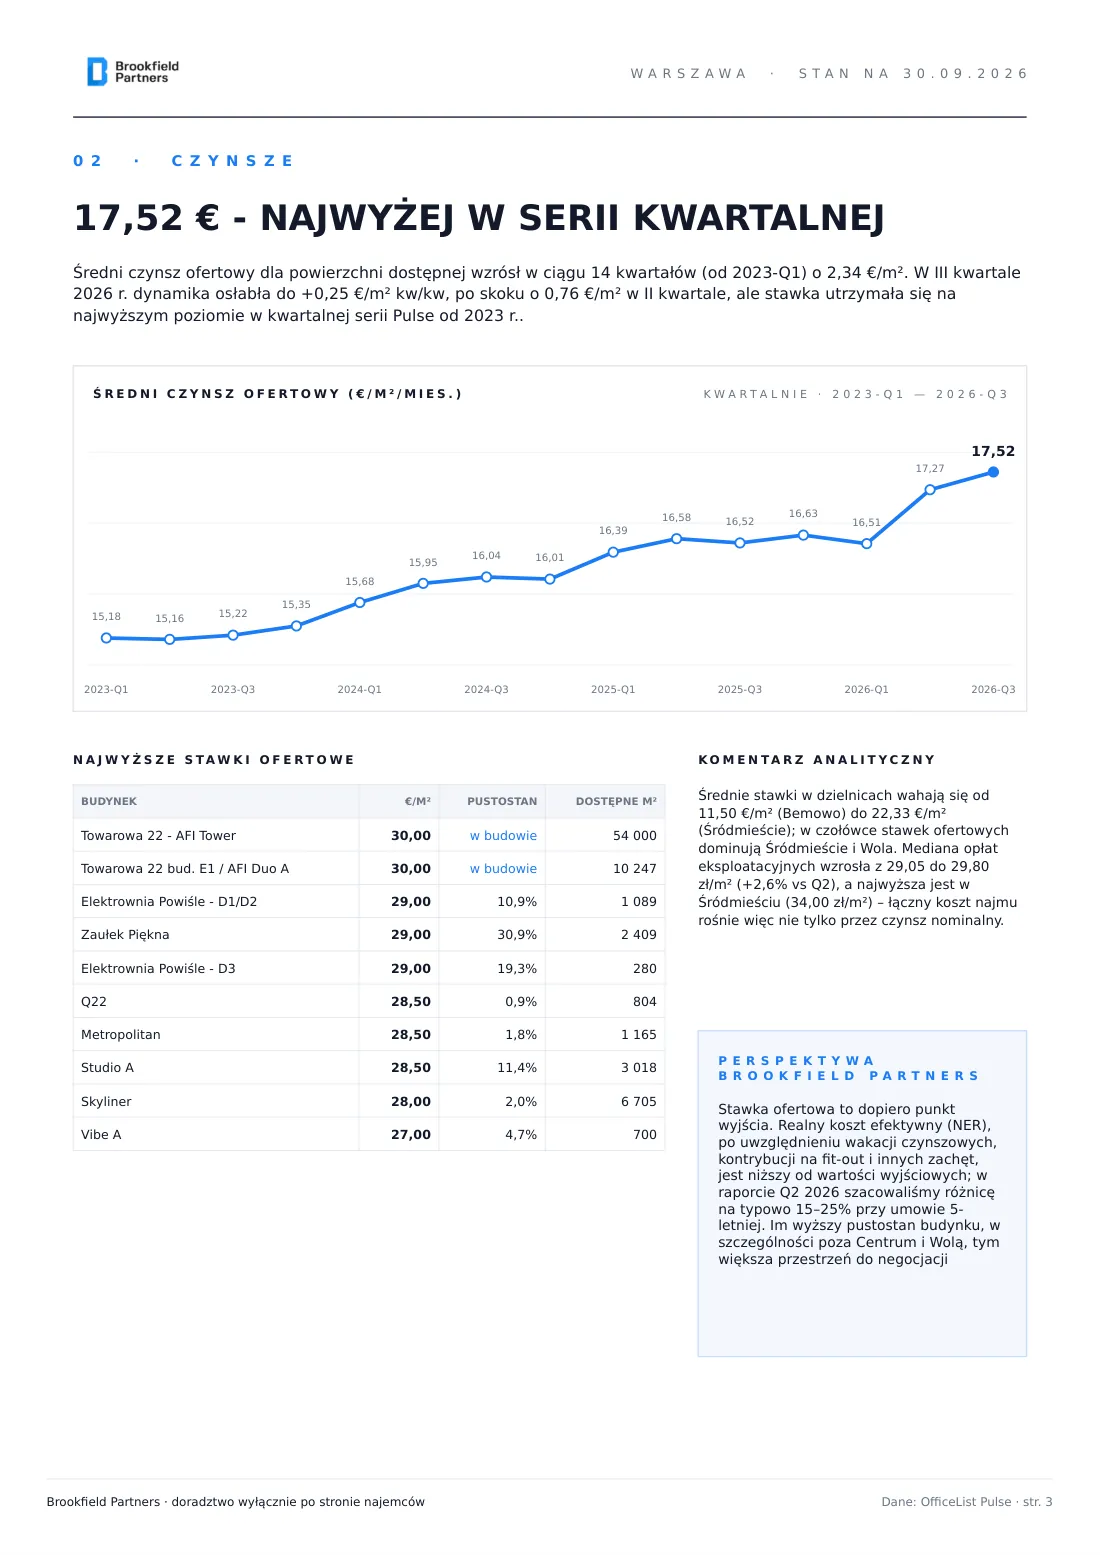
Średni czynsz ofertowy dla powierzchni dostępnej wzrósł od początku 2023 r. o 2,34 €/m², czyli o 15%. W III kwartale 2026 r. dynamika osłabła do +0,25 €/m² kw/kw po skoku o 0,76 €/m² kwartał wcześniej, ale stawka utrzymała się na najwyższym poziomie w kwartalnej serii Pulse. Najwyższe stawki ofertowe sięgają 27-30 €/m².
Co te stawki oznaczają dla konkretnej firmy, policzyliśmy na przykładzie: ile kosztuje rocznie biuro 1 000 m² w Warszawie i w których dzielnicach są dziś takie moduły.
Średni czynsz ofertowy (€/m²/mies.), kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| €/m² | 15,18 | 15,22 | 15,68 | 16,04 | 16,39 | 16,52 | 16,51 | 17,27 | 17,52 |
Najwyższe stawki ofertowe
| Budynek | €/m² | Pustostan | Dostępne m² |
|---|
| Towarowa 22 - AFI Tower | 30,00 | w budowie | 54 000 |
| Towarowa 22 bud. E1 / AFI Duo A | 30,00 | w budowie | 10 247 |
| Elektrownia Powiśle - D1/D2 | 29,00 | 10,9% | 1 089 |
| Zaułek Piękna | 29,00 | 30,9% | 2 409 |
| Elektrownia Powiśle - D3 | 29,00 | 19,3% | 280 |
| Q22 | 28,50 | 0,9% | 804 |
| Metropolitan | 28,50 | 1,8% | 1 165 |
| Studio A | 28,50 | 11,4% | 3 018 |
| Skyliner | 28,00 | 2,0% | 6 705 |
| Vibe A | 27,00 | 4,7% | 700 |
Średnie stawki w dzielnicach rozpinają się od 11,50 €/m² na Bemowie do 22,33 €/m² w Śródmieściu, a w czołówce ofert dominują Śródmieście i Wola. Rośnie także druga składowa rachunku: mediana ofertowanych zaliczek na opłaty eksploatacyjne wzrosła z 29,05 do 29,80 zł/m² (+2,6% kw/kw), najwyżej w Śródmieściu, gdzie sięga 34,00 zł/m².
Perspektywa Brookfield Partners. Stawka ofertowa to dopiero punkt wyjścia. Realny koszt efektywny (NER), po uwzględnieniu wakacji czynszowych, kontrybucji na fit-out i pozostałych zachęt, jest niższy od wartości wyjściowych; w raporcie za II kwartał 2026 r. szacowaliśmy tę różnicę na zwykle 15-25% przy umowie pięcioletniej. Im wyższy pustostan budynku, zwłaszcza poza Centrum i Wolą, tym większa przestrzeń do negocjacji.
Pustostany i dostępność: 7,52% i drugi kwartał spadków
Współczynnik pustostanów obniżył się do 7,52%, o 0,84 p.p. kw/kw i o 1,98 p.p. r/r, czyli do najniższego poziomu w kwartalnej serii Pulse prowadzonej od 2023 r. Dostępna od ręki powierzchnia skurczyła się do 502 tys. m², o 57 tys. m² mniej niż kwartał wcześniej i o 183 tys. m² mniej niż rok temu, co odpowiada spadkowi o 27% r/r. To drugi z rzędu wyraźny spadek po rekordowym ubytku 103 tys. m² w II kwartale. Pustostan obniżył się we wszystkich głównych dzielnicach biznesowych, a wzrósł jedynie na Ursynowie, do 11,76%, i na Żoliborzu, do 5,04%.
Współczynnik pustostanów i dostępna powierzchnia, kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| Pustostany | 11,1% | 10,7% | 10,1% | 10,3% | 10,15% | 9,50% | 9,09% | 8,36% | 7,52% |
| Dostępne (tys. m²) | 773 | 758 | 723 | 740 | 736 | 685 | 662 | 559 | 502 |
Największe skupiska wolnej powierzchni
| Budynek | Lokalizacja | Klasa | Czynsz €/m² | Wolne m² |
|---|
| Horizon Plaza | Mokotów | A | 13,75 | 18 403 |
| Łopuszańska Business Park CD | Ochota / Włochy | B | 13,25 | 14 122 |
| Vena / Prymasa Office | Wola | A | 19,50 | 11 441 |
| Allianz | Mokotów | B | 13,75 | 9 977 |
| VIRIDIS | Ursynów | B | 13,75 | 9 411 |
Równolegle rośnie ukryta podaż. W podnajmie jest 67 393 m², o 7,3% więcej niż w II kwartale, kiedy było to 62 812 m². Trzy czwarte tego wolumenu, dokładnie 76%, przypada na Wolę, Mokotów i Śródmieście, przy czym Wola wyprzedziła Mokotów jako największy rynek podnajmu. To czytelny sygnał, gdzie najemcy redukują zajmowaną powierzchnię.
Podnajmy - ukryta podaż wg dzielnic (m²)
| Dzielnica | m² |
|---|
| Wola | 19 434 |
| Mokotów | 18 102 |
| Śródmieście | 13 692 |
| Włochy | 5 276 |
| Ochota | 5 062 |
| Ursynów | 2 187 |
| Praga-Południe | 1 617 |
| Wilanów | 1 000 |
| Żoliborz | 789 |
| Praga-Północ | 234 |
Perspektywa Brookfield Partners. Realna podaż dla najemcy to pustostan powiększony o podnajem i o zwolnienia zapowiedziane w horyzoncie dwunastu miesięcy. Sam pustostan i podnajem dają łącznie około 570 tys. m², czyli o 13,4% więcej, niż wynika z oficjalnej dostępności.
Dzielnice: centrum poniżej 5,5%, południe dwucyfrowo
Wola, Śródmieście i Mokotów skupiają 71% warszawskiego zasobu. W centrum pustostan zszedł poniżej 5,5%, bo Wola notuje 4,49%, a Śródmieście 5,18%, przy średnich czynszach od 20,84 do 22,33 €/m². Na Mokotowie, we Włochach i na Ursynowie dostępność pozostaje dwucyfrowa przy stawkach od 13,85 do 14,88 €/m², czyli o 29-36% niższych niż w centrum. Nawet tam jednak pustostany spadły w ciągu kwartału o ponad 2 p.p.
Rynek biurowy Warszawy wg dzielnic (stan na 30.09.2026)
| Dzielnica | Budynki | Zasób (m²) | Pustostan | Δ vs Q2 (p.p.) | Pustostan (m²) | Podnajem (m²) | Czynsz (€/m²) | Opł. ekspl. (zł) |
|---|
| Wola | 99 | 1 649 728 | 4,49% | −0,90 | 74 062 | 19 434 | 20,84 | 31,00 |
| Śródmieście | 147 | 1 641 255 | 5,18% | −0,51 | 85 032 | 13 692 | 22,33 | 34,00 |
| Mokotów | 119 | 1 452 370 | 11,49% | −2,31 | 166 914 | 18 102 | 14,88 | 29,50 |
| Ochota | 41 | 570 044 | 7,89% | −0,59 | 44 969 | 5 062 | 15,64 | 28,00 |
| Włochy | 68 | 556 473 | 14,78% | −2,11 | 82 226 | 5 276 | 14,24 | 26,50 |
| Ursynów | 41 | 262 253 | 11,76% | +0,87 | 30 836 | 2 187 | 13,85 | 23,00 |
| Praga-Południe | 24 | 172 239 | 4,08% | −0,10 | 7 035 | 1 617 | 15,42 | 28,00 |
| Wilanów | 12 | 118 092 | 1,03% | −0,40 | 1 222 | 1 000 | 16,44 | 26,00 |
| Praga-Północ | 22 | 85 598 | 1,54% | −0,96 | 1 318 | 234 | 19,00 | 25,61 |
| Żoliborz | 13 | 68 258 | 5,04% | +1,21 | 3 441 | 789 | 16,63 | 31,50 |
| Wawer | 9 | 32 489 | 7,16% | −2,14 | 2 325 | - | 13,17 | 16,00 |
| Białołęka | 8 | 30 978 | 5,20% | ±0,00 | 1 610 | - | 15,51 | 22,50 |
| Targówek | 3 | 16 616 | 2,77% | ±0,00 | 460 | - | 20,33 | b.d. |
| Bielany | 3 | 12 320 | 3,41% | ±0,00 | 420 | - | 14,16 | b.d. |
| Bemowo | 2 | 10 372 | 4,73% | - | 491 | - | 11,50 | 28,00 |
| Ursus | 1 | 1 981 | 21,20% | - | 420 | - | 13,94 | 28,00 |
Δ oznacza zmianę w punktach procentowych względem raportu za II kwartał 2026 r. Czynsz to średnia stawka ofertowa dla powierzchni dostępnej, a skrót b.d. oznacza brak danych o opłacie eksploatacyjnej w Pulse. Bemowo i Ursus pojawiają się w zestawieniu po raz pierwszy, przy czym Ursus reprezentuje jeden budynek, więc próba jest mała.
Podaż i perspektywa: 2,4% zasobu w budowie
W budowie jest 158 314 m² wobec 6,68 mln m² zasobu, czyli o 30 tys. m² więcej niż w II kwartale. Przyrost wynika z jednego nowego projektu, Drucianki Campus na Pradze, który ma dostarczyć 30 000 m² w III kwartale 2028 r. Jedynym oddaniem zapowiedzianym do końca 2026 r. pozostaje Skyliner II, czyli 23 000 m² na Woli. W całym 2026 r. oddano dotąd 18 tys. m², tyle samo co w poprzednim raporcie, podczas gdy w 2025 r. było to ponad 105 tys. m² w trzech budynkach na Woli.
W budowie
| Budynek | Lokalizacja | m² | Oddanie |
|---|
| Towarowa 22 - AFI Tower | Wola · A | 54 000 | 2028 |
| Upper One | Centrum · A | 35 940 | 2027 |
| Drucianka Campus | Praga · A | 30 000 | 3Q 2028 |
| Skyliner II | Wola · A | 23 000 | 12.2026 |
| Towarowa 22 bud. E1 / AFI Duo A | Wola · A | 11 000 | 2027 |
| Soho by Yareal - Mińska 39 | Praga · A | 3 074 | 1Q 2028 |
| Soho by Yareal - B.55 | Praga · A | 1 300 | 1Q 2028 |
Ostatnio oddane
| Budynek | Lokalizacja | m² | Rok |
|---|
| Vena / Prymasa Office | Wola · A | 14 028 | 2026 |
| Puławska 533 | Ursynów · B | 4 000 | 2026 |
| The Bridge | Wola · A | 47 000 | 2025 |
| Towarowa 22 - Office House | Wola · A | 32 000 | 2025 |
| Studio A | Wola · A | 26 600 | 2025 |
Perspektywa Brookfield Partners na IV kwartał 2026 r. Pustostany spadają drugi kwartał z rzędu, a jedynym projektem z terminem oddania do końca roku jest Skyliner II. Kolejne oddania to Upper One w 2027 r. i projekty na Pradze w 2028 r. Spodziewamy się utrzymania presji na stawki w COB i na Woli oraz stabilizacji na Mokotowie i we Włochach, gdzie pakiet zachęt pozostanie główną walutą negocjacji. Najemcom z umowami wygasającymi do 2028 r. rekomendujemy równoległe prowadzenie renegocjacji i scenariusza relokacji. Jako doradca działający wyłącznie po stronie najemców nie reprezentujemy wynajmujących, więc nasze rekomendacje są wolne od konfliktu interesów.
Metodologia
Raport opracowano na podstawie danych OfficeList Pulse, autorskiej platformy analitycznej Brookfield Partners monitorującej 612 budynków nowoczesnego zasobu biurowego klasy A i B w Warszawie. Wskaźniki kwartalne, czyli czynsz, pustostany i dostępna powierzchnia, podajemy na koniec III kwartału 2026 r., natomiast zasób, dane dzielnicowe, podnajem, opłaty i zestawienia budynków według stanu na 1 października 2026 r. Zmiany kw/kw i r/r wyliczono na podstawie serii kwartalnej Pulse, przy czym wartości za II kwartał 2026 r. zostały w serii zaktualizowane względem raportu z czerwca 2026 r.: pustostany wynoszą 8,36% wobec podawanych wcześniej 8,59%, a czynsz 17,27 wobec 17,17 €/m². Czynsze to średnie stawki ofertowe dla powierzchni dostępnej, a opłaty eksploatacyjne to mediana ofertowanych zaliczek. Materiał ma charakter informacyjny i nie stanowi oferty w rozumieniu przepisów prawa.