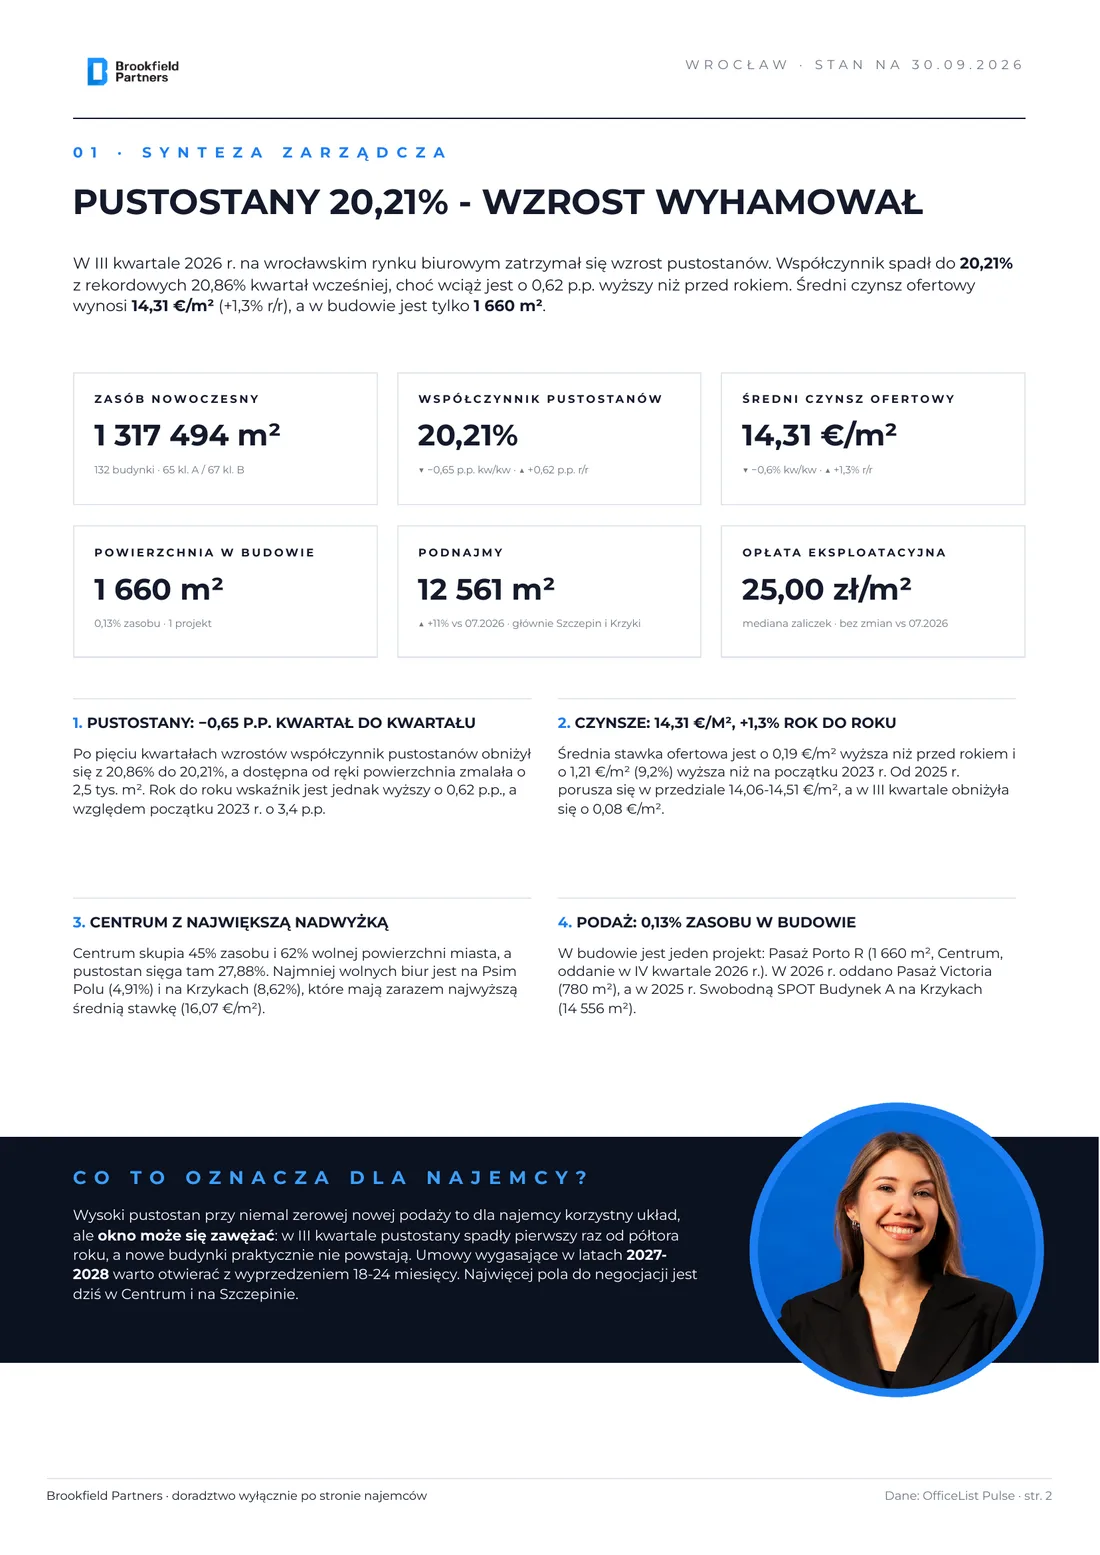
Czynsze: 14,31 €/m², o 1,3% więcej niż przed rokiem
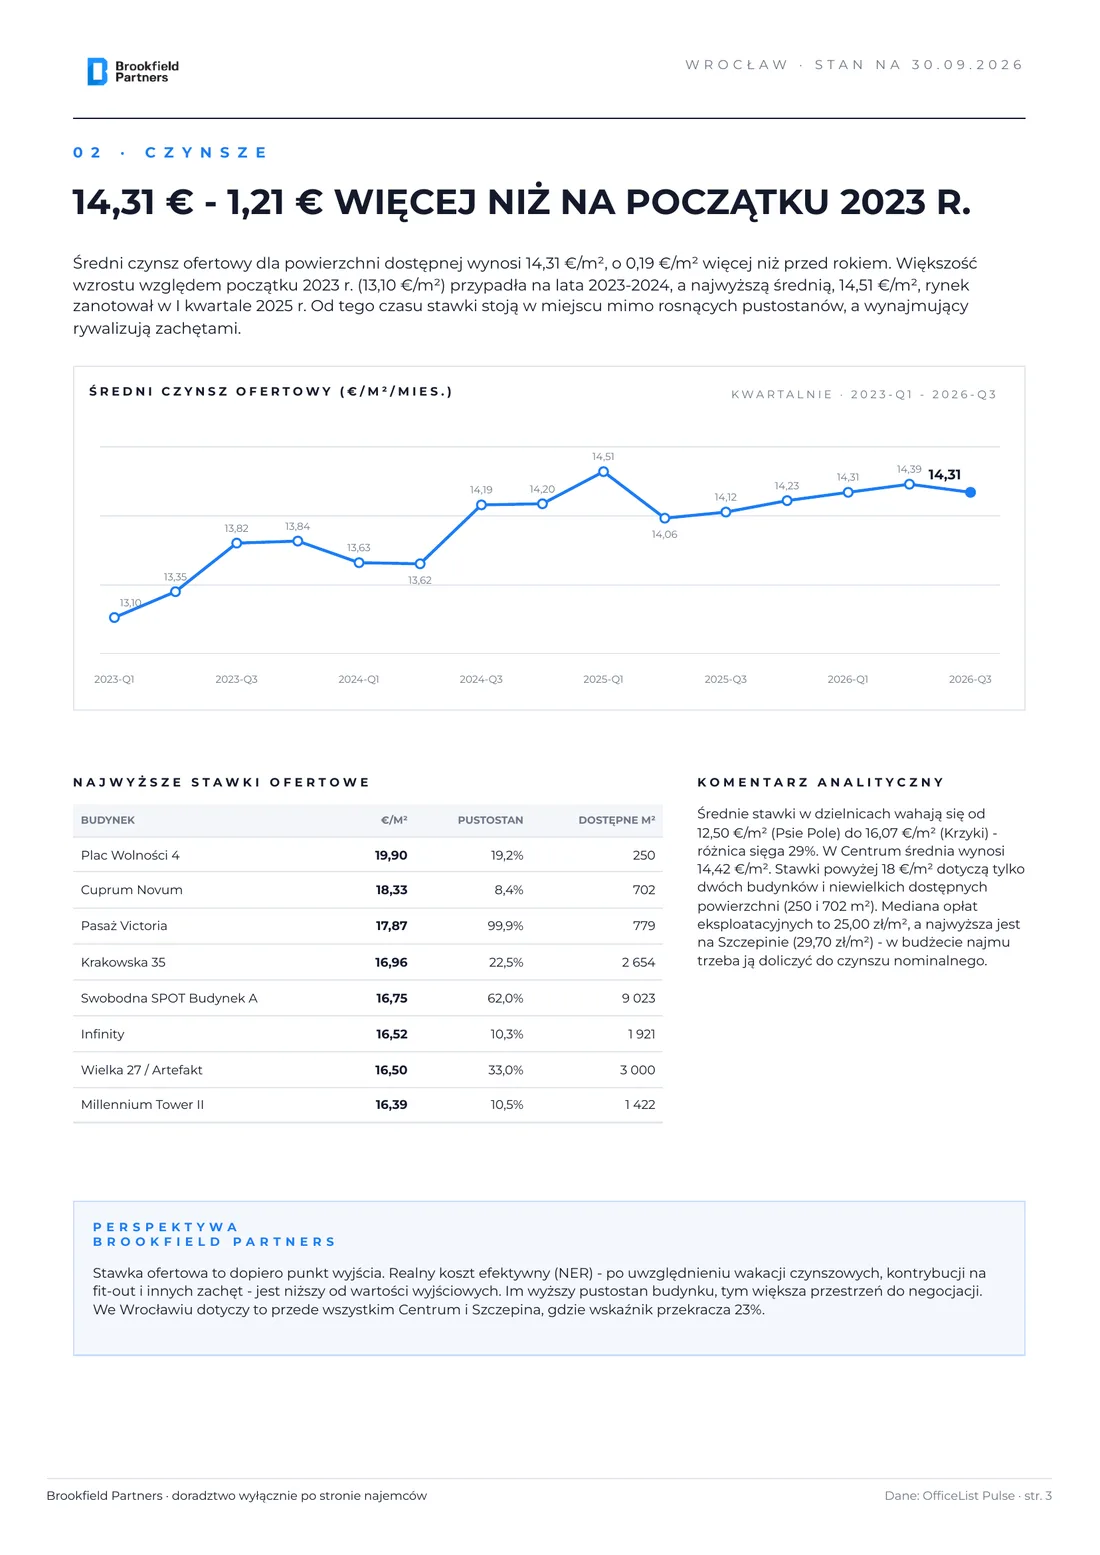
Średni czynsz ofertowy dla powierzchni dostępnej wynosi 14,31 €/m², o 0,19 €/m² więcej niż w III kwartale 2025 r. (14,12 €/m²). Względem początku 2023 r., gdy wynosił 13,10 €/m², stawka jest wyższa o 1,21 €/m², czyli o 9,2%. Większość tego wzrostu przypadła na lata 2023-2024, a najwyższą średnią, 14,51 €/m², rynek zanotował w I kwartale 2025 r. Od tego czasu czynsz porusza się w przedziale 14,06-14,51 €/m² mimo rosnących pustostanów, a wynajmujący rywalizują głównie zachętami. W samym III kwartale 2026 r. stawka obniżyła się o 0,08 €/m².
Średni czynsz ofertowy (€/m²/mies.), kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| €/m² | 13,10 | 13,82 | 13,63 | 14,19 | 14,51 | 14,12 | 14,31 | 14,39 | 14,31 |
Najwyższe stawki ofertowe
| Budynek | €/m² | Pustostan | Dostępne m² |
|---|
| Plac Wolności 4 | 19,90 | 19,2% | 250 |
| Cuprum Novum | 18,33 | 8,4% | 702 |
| Pasaż Victoria | 17,87 | 99,9% | 779 |
| Krakowska 35 | 16,96 | 22,5% | 2 654 |
| Swobodna SPOT Budynek A | 16,75 | 62,0% | 9 023 |
| Infinity | 16,52 | 10,3% | 1 921 |
| Wielka 27 / Artefakt | 16,50 | 33,0% | 3 000 |
| Millennium Tower II | 16,39 | 10,5% | 1 422 |
Średnie stawki w dzielnicach rozpinają się od 12,50 €/m² na Psim Polu do 16,07 €/m² na Krzykach, czyli różnią się o 29%. W Centrum średnia wynosi 14,42 €/m². Stawki powyżej 18 €/m² dotyczą tylko dwóch budynków i niewielkich dostępnych powierzchni (250 i 702 m²). Mediana ofertowanych zaliczek na opłaty eksploatacyjne to 25,00 zł/m², najwięcej na Szczepinie, gdzie sięga 29,70 zł/m². W budżecie najmu trzeba ją doliczyć do czynszu nominalnego.
Perspektywa Brookfield Partners. Stawka ofertowa to dopiero punkt wyjścia. Realny koszt efektywny (NER), po uwzględnieniu wakacji czynszowych, kontrybucji na fit-out i pozostałych zachęt, jest niższy od wartości wyjściowych. Im wyższy pustostan budynku, tym większa przestrzeń do negocjacji. We Wrocławiu dotyczy to przede wszystkim Centrum i Szczepina, gdzie wskaźnik przekracza 23%.
Pustostany i dostępność: 20,21%, pierwszy spadek od początku 2025 r.
Współczynnik pustostanów obniżył się z rekordowych 20,86% w II kwartale 2026 r. do 20,21%. To pierwszy spadek po pięciu kwartałach wzrostów. Rok do roku wskaźnik jest jednak wyższy o 0,62 p.p. (19,59% w III kwartale 2025 r.), a względem początku 2023 r. o 3,4 p.p. Dostępna od ręki powierzchnia to 266,3 tys. m², o 2,3 tys. m² więcej niż przed rokiem, ale o 15,6 tys. m² mniej niż w szczycie z I kwartału 2026 r. (281,9 tys. m²).
Współczynnik pustostanów i dostępna powierzchnia, kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| Pustostany | 16,8% | 17,8% | 19,4% | 19,4% | 18,73% | 19,59% | 20,48% | 20,86% | 20,21% |
| Dostępne (tys. m²) | 216 | 234 | 262 | 262 | 253 | 264 | 282 | 269 | 266 |
Największe skupiska wolnej powierzchni
| Budynek | Dzielnica | Klasa | Czynsz €/m² | Wolne m² |
|---|
| Dominikański A/B | Centrum | A | 14,75 | 16 674 |
| Centrum Orląt | Centrum | B | 13,50 | 13 827 |
| Bema Plaza | Centrum | B | 13,50 | 11 454 |
| Grunwaldzki Center | Centrum | A | 13,50 | 9 826 |
| Swobodna SPOT Budynek A | Krzyki | A | 16,75 | 9 023 |
Cztery z pięciu największych skupisk wolnej powierzchni leżą w Centrum. W podnajmie jest 12 561 m², w 70% na Szczepinie (4 916 m²) i na Krzykach (3 852 m²). Na Krzykach, gdzie pustostan wynosi 8,62%, podnajem bywa najszybszą drogą do gotowego biura. Względem lipca 2026 r. (11,3 tys. m²) wolumen podnajmu wzrósł o około 11%.
Podnajmy - ukryta podaż wg dzielnic (m²)
| Dzielnica | m² |
|---|
| Szczepin | 4 916 |
| Krzyki | 3 852 |
| Centrum | 2 005 |
| Fabryczna | 1 390 |
| Psie Pole | 398 |
Perspektywa Brookfield Partners. Realna podaż dla najemcy to pustostan powiększony o podnajem i o zwolnienia zapowiedziane w horyzoncie dwunastu miesięcy. Sam pustostan i podnajem dają łącznie około 281 tys. m², czyli o 4,7% więcej, niż wynika z oficjalnej dostępności.
Dzielnice: Psie Pole 4,91%, Centrum 27,88%
Centrum i Fabryczna skupiają 69% zasobu Wrocławia. Najmniej wolnej powierzchni jest na Psim Polu (4,91%) i na Krzykach (8,62%), które mają zarazem najwyższą średnią stawkę w mieście (16,07 €/m²). Najwięcej wolnych biur jest w Centrum: pustostan wynosi tam 27,88%, a 165 tys. m² wolnej powierzchni to 62% całej dostępności we Wrocławiu. Fabryczna (19,17%) jest blisko średniej miasta, a Szczepin przy niewielkim zasobie (70,7 tys. m²) ma pustostan 23,67% i najwyższe opłaty eksploatacyjne.
Rynek biurowy Wrocławia wg dzielnic (stan bazy na 22.10.2026)
| Dzielnica | Budynki | Zasób (m²) | Pustostan | Pustostan (m²) | Podnajem (m²) | Czynsz (€/m²) | Opł. ekspl. (zł) |
|---|
| Centrum | 68 | 592 129 | 27,88% | 165 111 | 2 005 | 14,42 | 25,50 |
| Fabryczna | 30 | 314 134 | 19,17% | 60 205 | 1 390 | 13,64 | 26,69 |
| Krzyki | 22 | 251 282 | 8,62% | 21 652 | 3 852 | 16,07 | 23,47 |
| Psie Pole | 7 | 89 244 | 4,91% | 4 380 | 398 | 12,50 | 19,25 |
| Szczepin | 5 | 70 705 | 23,67% | 16 738 | 4 916 | 14,90 | 29,70 |
Czynsz to średnia stawka ofertowa dla powierzchni dostępnej, a opłata eksploatacyjna to mediana ofertowanych zaliczek. Dane dzielnic pochodzą ze stanu bazy z 22 października 2026 r. (pustostan łącznie 20,35%, 268 086 m²).
Podaż: 1 660 m² w budowie, czyli 0,13% zasobu
W budowie jest jeden projekt: Pasaż Porto R w Centrum (1 660 m², klasa B, oddanie w IV kwartale 2026 r.). Wrocław praktycznie nie ma dziś nowej podaży biurowej w realizacji. Jedynym budynkiem oddanym w 2026 r. jest Pasaż Victoria (780 m²). Oddana w 2025 r. Swobodna SPOT Budynek A na Krzykach (14 556 m²) ma wciąż wolne 62% powierzchni, czyli 9 023 m², przy stawce 16,75 €/m².
W budowie
| Budynek | Lokalizacja | Klasa | m² | Oddanie |
|---|
| Pasaż Porto R | Długa · Centrum | B | 1 660 | IV kw. 2026 |
Ostatnio oddane
| Budynek | Lokalizacja | Klasa | m² | Rok |
|---|
| Pasaż Victoria | Tęczowa · Centrum | B | 780 | 2026 |
| Swobodna SPOT Budynek A | Swobodna · Krzyki | A | 14 556 | 2025 |
Perspektywa Brookfield Partners na IV kwartał 2026 r. Bez nowej podaży pustostany mogą spadać tylko dzięki popytowi, dlatego spodziewamy się raczej stabilizacji niż szybkiej poprawy. Czynsze nominalne powinny pozostać w przedziale 14,06-14,51 €/m², w którym poruszają się od początku 2025 r., a wynajmujący nadal będą rywalizować zachętami, zwłaszcza w Centrum i na Szczepinie. Najemcom z umowami do 2028 r. rekomendujemy równoległe prowadzenie renegocjacji i scenariusza relokacji. Jako doradca działający wyłącznie po stronie najemców nie reprezentujemy wynajmujących, więc nasze rekomendacje są wolne od konfliktu interesów.
Metodologia
Raport opracowano na podstawie danych OfficeList Pulse, autorskiej platformy analitycznej Brookfield Partners monitorującej 132 budynki nowoczesnego zasobu biurowego we Wrocławiu (65 klasy A i 67 klasy B). Wskaźniki kwartalne (współczynnik pustostanów, dostępna powierzchnia, średni czynsz) to wartości na koniec III kwartału 2026 r. Struktura zasobu, dzielnice, budynki, podnajmy, opłaty eksploatacyjne i projekty w budowie odpowiadają stanowi bazy z 22 października 2026 r. Czynsze to średnie stawki ofertowe dla powierzchni dostępnej, a opłaty eksploatacyjne to mediana ofertowanych zaliczek. Materiał ma charakter informacyjny i nie stanowi oferty w rozumieniu przepisów prawa.