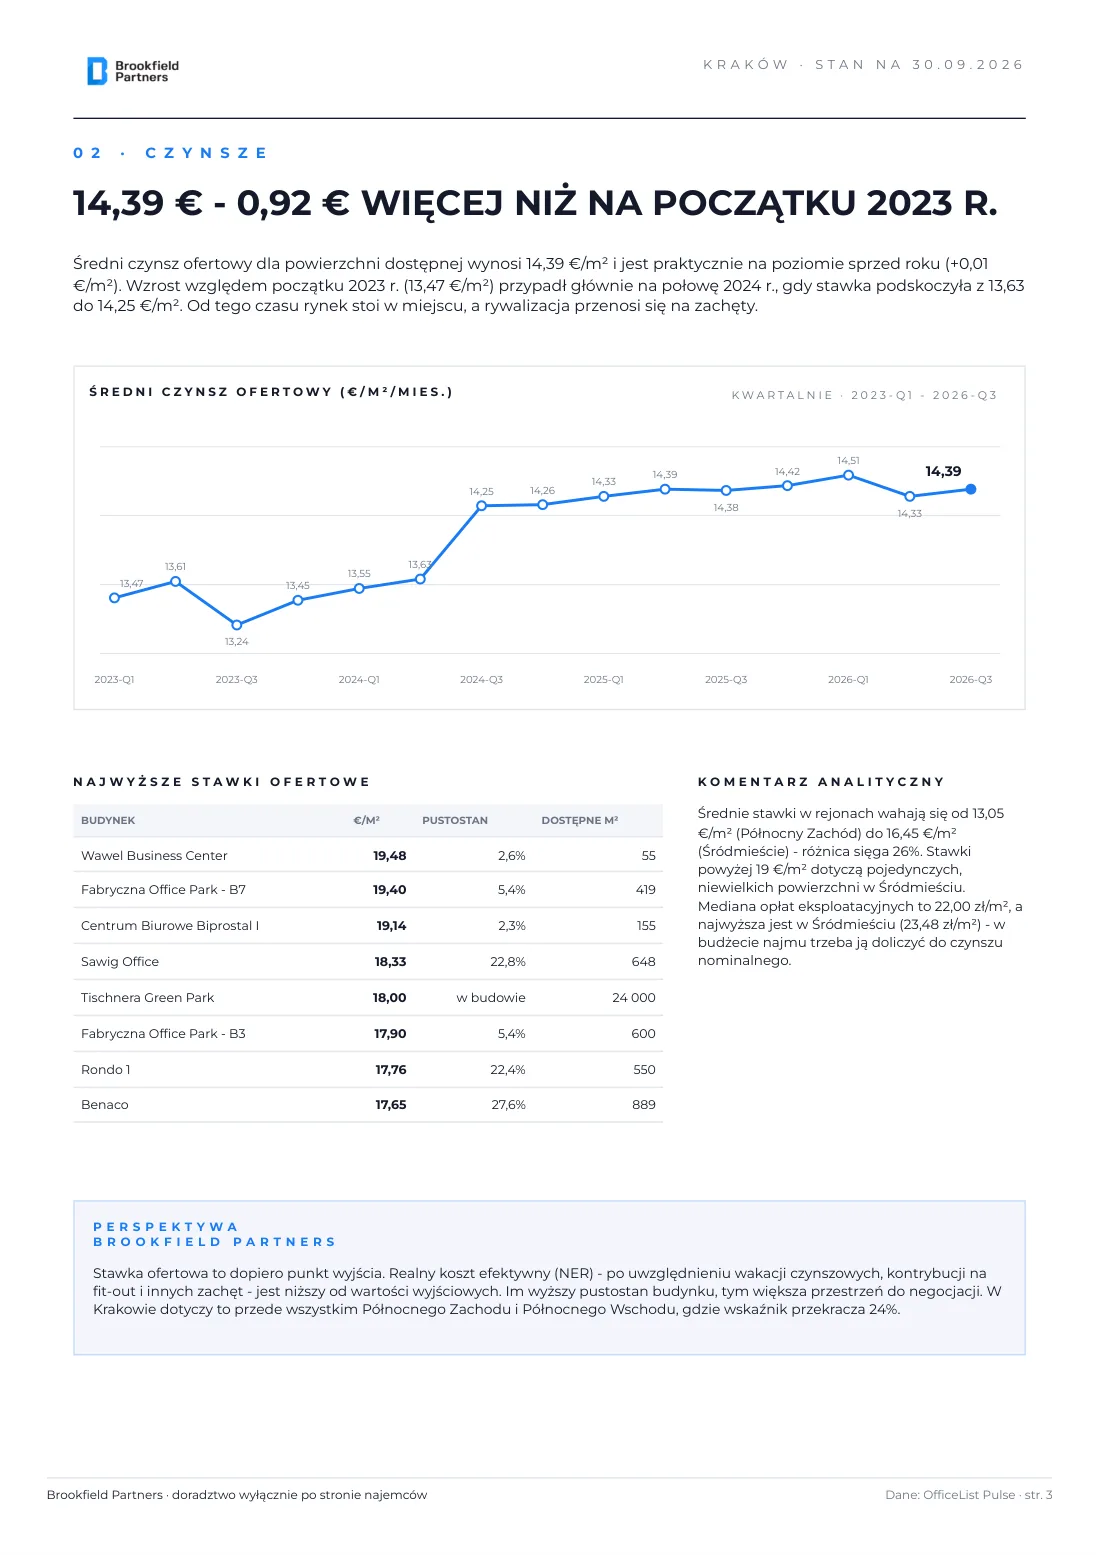
Czynsze: 14,39 €/m², praktycznie bez zmian rok do roku
Średni czynsz ofertowy dla powierzchni dostępnej wynosi 14,39 €/m² i jest na poziomie sprzed roku (14,38 €/m² w III kwartale 2025 r.). Względem początku 2023 r., gdy wynosił 13,47 €/m², stawka jest wyższa o 0,92 €/m², czyli o 6,8%. Niemal cały ten wzrost przypadł na połowę 2024 r., kiedy czynsz podskoczył z 13,63 do 14,25 €/m². Od tego czasu porusza się w wąskim przedziale 14,25-14,51 €/m², a rywalizacja wynajmujących przenosi się na zachęty.
Średni czynsz ofertowy (€/m²/mies.), kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| €/m² | 13,47 | 13,24 | 13,55 | 14,25 | 14,33 | 14,38 | 14,51 | 14,33 | 14,39 |
Najwyższe stawki ofertowe
| Budynek | €/m² | Pustostan | Dostępne m² |
|---|
| Wawel Business Center | 19,48 | 2,6% | 55 |
| Fabryczna Office Park - B7 | 19,40 | 5,4% | 419 |
| Centrum Biurowe Biprostal I | 19,14 | 2,3% | 155 |
| Sawig Office | 18,33 | 22,8% | 648 |
| Tischnera Green Park | 18,00 | w budowie | 24 000 |
| Fabryczna Office Park - B3 | 17,90 | 5,4% | 600 |
| Rondo 1 | 17,76 | 22,4% | 550 |
| Benaco | 17,65 | 27,6% | 889 |
Średnie stawki w rejonach rozpinają się od 13,05 €/m² na Północnym Zachodzie do 16,45 €/m² w Śródmieściu, czyli różnią się o 26%. Stawki powyżej 19 €/m² dotyczą pojedynczych, niewielkich powierzchni w Śródmieściu. Mediana ofertowanych zaliczek na opłaty eksploatacyjne to 22,00 zł/m², najwięcej w Śródmieściu, gdzie sięga 23,48 zł/m². W budżecie najmu trzeba ją doliczyć do czynszu nominalnego.
Perspektywa Brookfield Partners. Stawka ofertowa to dopiero punkt wyjścia. Realny koszt efektywny (NER), po uwzględnieniu wakacji czynszowych, kontrybucji na fit-out i pozostałych zachęt, jest niższy od wartości wyjściowych. Im wyższy pustostan budynku, tym większa przestrzeń do negocjacji. W Krakowie dotyczy to przede wszystkim Północnego Zachodu i Północnego Wschodu, gdzie wskaźnik przekracza 24%.
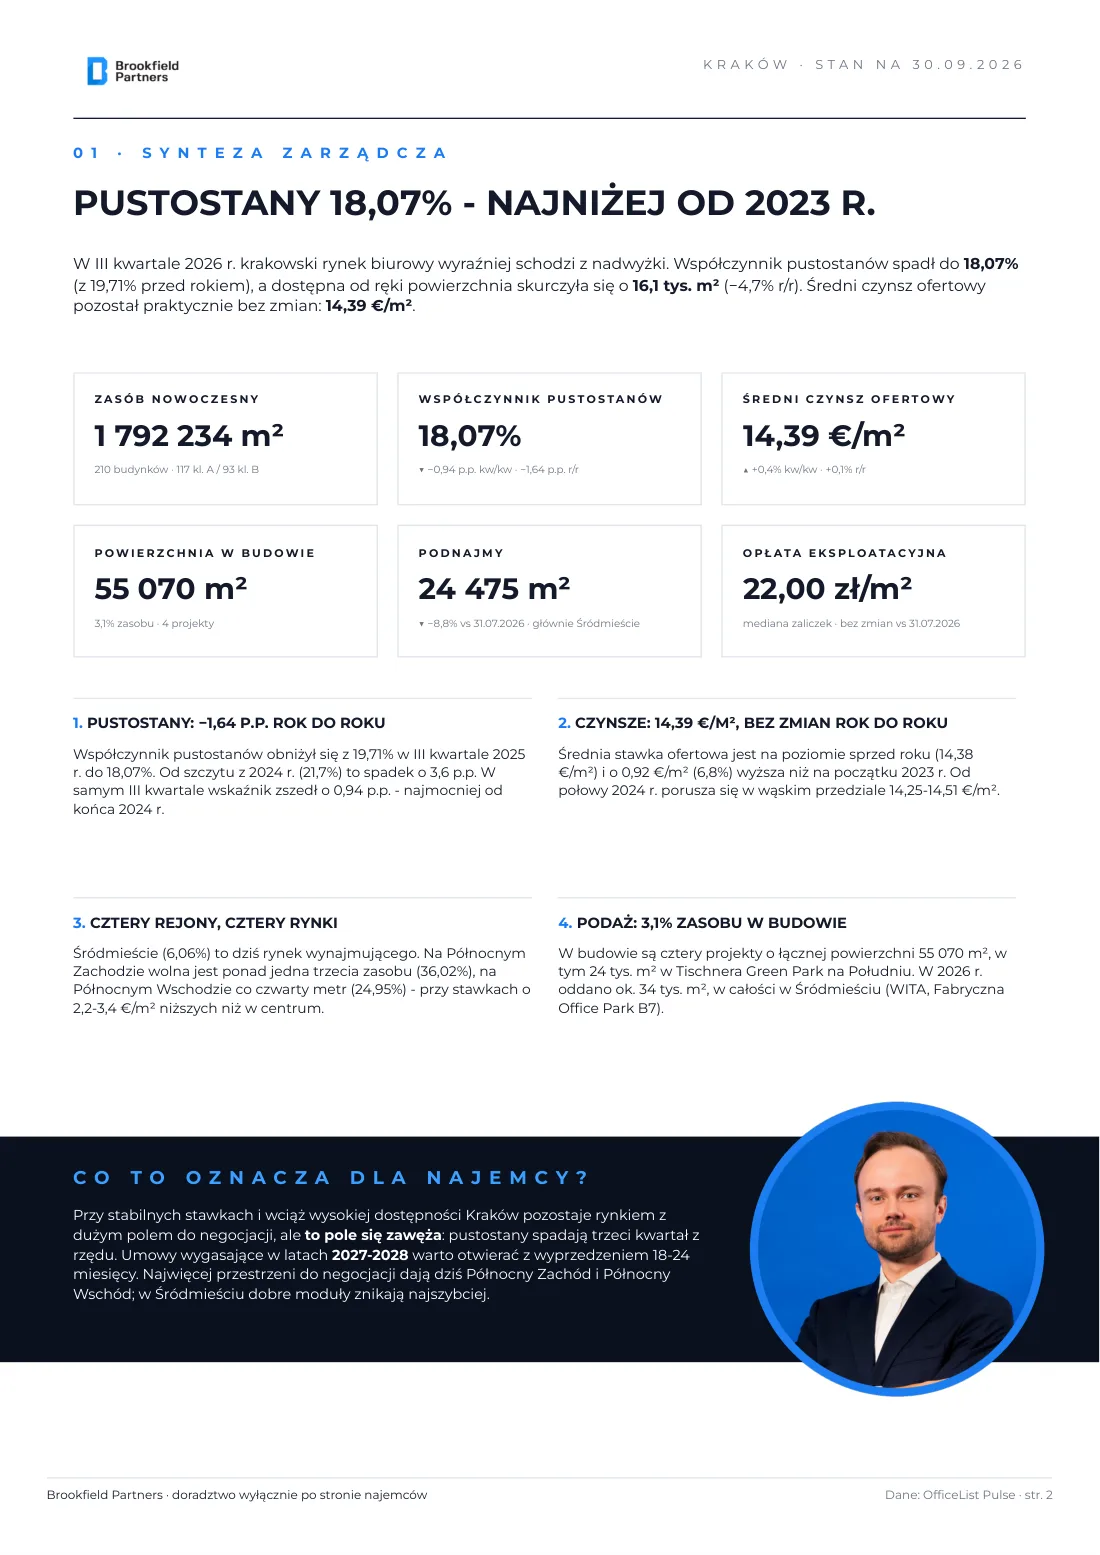
Pustostany i dostępność: 18,07%, najniżej od 2023 r.
Współczynnik pustostanów obniżył się z 19,71% w III kwartale 2025 r. do 18,07%. Od szczytu z 2024 r., gdy wynosił 21,7%, wskaźnik spadł o 3,6 p.p., a w samym III kwartale 2026 r. zszedł o 0,94 p.p., najmocniej od końca 2024 r. Pustostany spadają trzeci kwartał z rzędu. Dostępna od ręki powierzchnia to 323,9 tys. m², o 16,1 tys. m² mniej niż przed rokiem i o 47,8 tys. m² mniej niż w szczycie z I kwartału 2024 r.
Współczynnik pustostanów i dostępna powierzchnia, kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| Pustostany | 18,2% | 21,3% | 21,7% | 21,7% | 19,99% | 19,71% | 19,27% | 19,01% | 18,07% |
| Dostępne (tys. m²) | 292 | 353 | 372 | 370 | 342 | 340 | 335 | 337 | 324 |
Największe skupiska wolnej powierzchni
| Budynek | Rejon | Klasa | Czynsz €/m² | Wolne m² |
|---|
| KREO | Południe | A | 14,50 | 13 733 |
| Rondo Business Park | Północny Wschód | B | 13,80 | 12 627 |
| Eximius Park 400 | Północny Zachód | B | 11,50 | 10 500 |
| Enterprise Park | Południe | A | 14,25 | 9 971 |
| Quattro Business Park A | Północny Wschód | A | 14,50 | 9 910 |
W podnajmie jest 24 475 m², w 71% w Śródmieściu (17 278 m²), czyli w rejonie z najniższym pustostanem. Tam podnajem bywa jedyną drogą do dobrego modułu w centrum. Względem stanu z 31 lipca 2026 r. (26 839 m²) wolumen podnajmu zmniejszył się o 8,8%.
Podnajmy - ukryta podaż wg rejonów (m²)
| Rejon | m² |
|---|
| Śródmieście | 17 278 |
| Południe | 6 805 |
| Północny Wschód | 392 |
Perspektywa Brookfield Partners. Realna podaż dla najemcy to pustostan powiększony o podnajem i o zwolnienia zapowiedziane w horyzoncie dwunastu miesięcy. Sam pustostan i podnajem dają łącznie około 348 tys. m², czyli o 7,6% więcej, niż wynika z oficjalnej dostępności.
Rejony: Śródmieście 6,06%, Północny Zachód 36,02%
Południe i Śródmieście skupiają 69% zasobu Krakowa. Najmniej wolnej powierzchni jest w Śródmieściu (6,06%), które jest dziś rynkiem wynajmującego. Na Północnym Zachodzie wolna jest ponad jedna trzecia powierzchni (36,02%), a na Północnym Wschodzie co czwarty metr (24,95%), przy stawkach o 2,2-3,4 €/m² niższych niż w centrum. Na Południu, największym biurowym obszarze miasta z 714 tys. m² zasobu, pustostan wynosi 17,58%, a w liczbach bezwzględnych to tu jest najwięcej wolnych metrów (125,6 tys. m²).
Rynek biurowy Krakowa wg rejonów (stan bazy na 22.10.2026)
| Rejon | Budynki | Zasób (m²) | Pustostan | Pustostan (m²) | Podnajem (m²) | Czynsz (€/m²) | Opł. ekspl. (zł) |
|---|
| Południe | 84 | 714 329 | 17,58% | 125 598 | 6 805 | 14,04 | 22,00 |
| Śródmieście | 58 | 529 751 | 6,06% | 32 095 | 17 278 | 16,45 | 23,48 |
| Północny Wschód | 37 | 287 140 | 24,95% | 71 640 | 392 | 14,28 | 20,50 |
| Północny Zachód | 31 | 261 014 | 36,02% | 94 012 | - | 13,05 | 21,50 |
Czynsz to średnia stawka ofertowa dla powierzchni dostępnej, a opłata eksploatacyjna to mediana ofertowanych zaliczek. Dane rejonów pochodzą ze stanu bazy z 22 października 2026 r. (pustostan łącznie 18,04%, 323 345 m²).
Podaż: 55 tys. m² w budowie, czyli 3,1% zasobu
W budowie są cztery projekty o łącznej powierzchni 55 070 m² wobec 1,79 mln m² zasobu. Największe to Tischnera Green Park na Południu (24 000 m², oddanie 2026/2027) i Nowy Format A1 w Śródmieściu (21 400 m², III kwartał 2028 r.). W 2026 r. oddano około 34 tys. m², w całości w Śródmieściu: WITA (26 700 m²) i Fabryczna Office Park B7 (7 716 m²). Nowe budynki ustawiają tam górną półkę stawek, B7 oferuje powierzchnię po 19,40 €/m².
W budowie
| Budynek | Lokalizacja | Klasa | m² | Oddanie |
|---|
| Tischnera Green Park | Wadowicka · Południe | A | 24 000 | 2026/2027 |
| Nowy Format A1 | Aleja Pokoju · Śródmieście | A | 21 400 | III kw. 2028 |
| Soneta | Kapelanka · Południe | A | 8 670 | 2027 |
| Schindler Office | Romanowicza · Południe | A | 1 000 | b.d.* |
* W bazie OfficeList Pulse termin oddania Schindler Office to 07.2026, który już minął. Nie ma publicznego potwierdzenia oddania, a ostatnie doniesienia prasowe z marca 2025 r. opisywały budynek w stanie surowym.
Ostatnio oddane
| Budynek | Lokalizacja | Klasa | m² | Rok |
|---|
| WITA | Wita Stwosza · Śródmieście | A | 26 700 | 2026 |
| Fabryczna Office Park - B7 | Fabryczna · Śródmieście | A | 7 716 | 2026 |
| Stella Office | Przybyszewskiego · Płn. Zachód | A | 7 700 | 2025 |
Perspektywa Brookfield Partners na IV kwartał 2026 r. W ciągu roku pustostany spadły o 1,64 p.p. przy stabilnych stawkach. Spodziewamy się dalszego, stopniowego schodzenia pustostanów i utrzymania czynszów nominalnych, a rywalizacja wynajmujących nadal będzie się toczyć w zachętach, zwłaszcza na Północnym Zachodzie i Północnym Wschodzie. Duża nowa podaż w Śródmieściu (Nowy Format A1) pojawi się dopiero w 2028 r., więc dostępność w centrum pozostanie ograniczona. Najemcom z umowami do 2028 r. rekomendujemy równoległe prowadzenie renegocjacji i scenariusza relokacji. Jako doradca działający wyłącznie po stronie najemców nie reprezentujemy wynajmujących, więc nasze rekomendacje są wolne od konfliktu interesów.
Metodologia
Raport opracowano na podstawie danych OfficeList Pulse, autorskiej platformy analitycznej Brookfield Partners monitorującej 210 budynków nowoczesnego zasobu biurowego w Krakowie (117 klasy A i 93 klasy B). Wskaźniki kwartalne (współczynnik pustostanów, dostępna powierzchnia, średni czynsz) to wartości na koniec III kwartału 2026 r. Struktura zasobu, rejony, budynki, podnajmy, opłaty eksploatacyjne i projekty w budowie odpowiadają stanowi bazy z 22 października 2026 r. Czynsze to średnie stawki ofertowe dla powierzchni dostępnej, a opłaty eksploatacyjne to mediana ofertowanych zaliczek. Materiał ma charakter informacyjny i nie stanowi oferty w rozumieniu przepisów prawa.