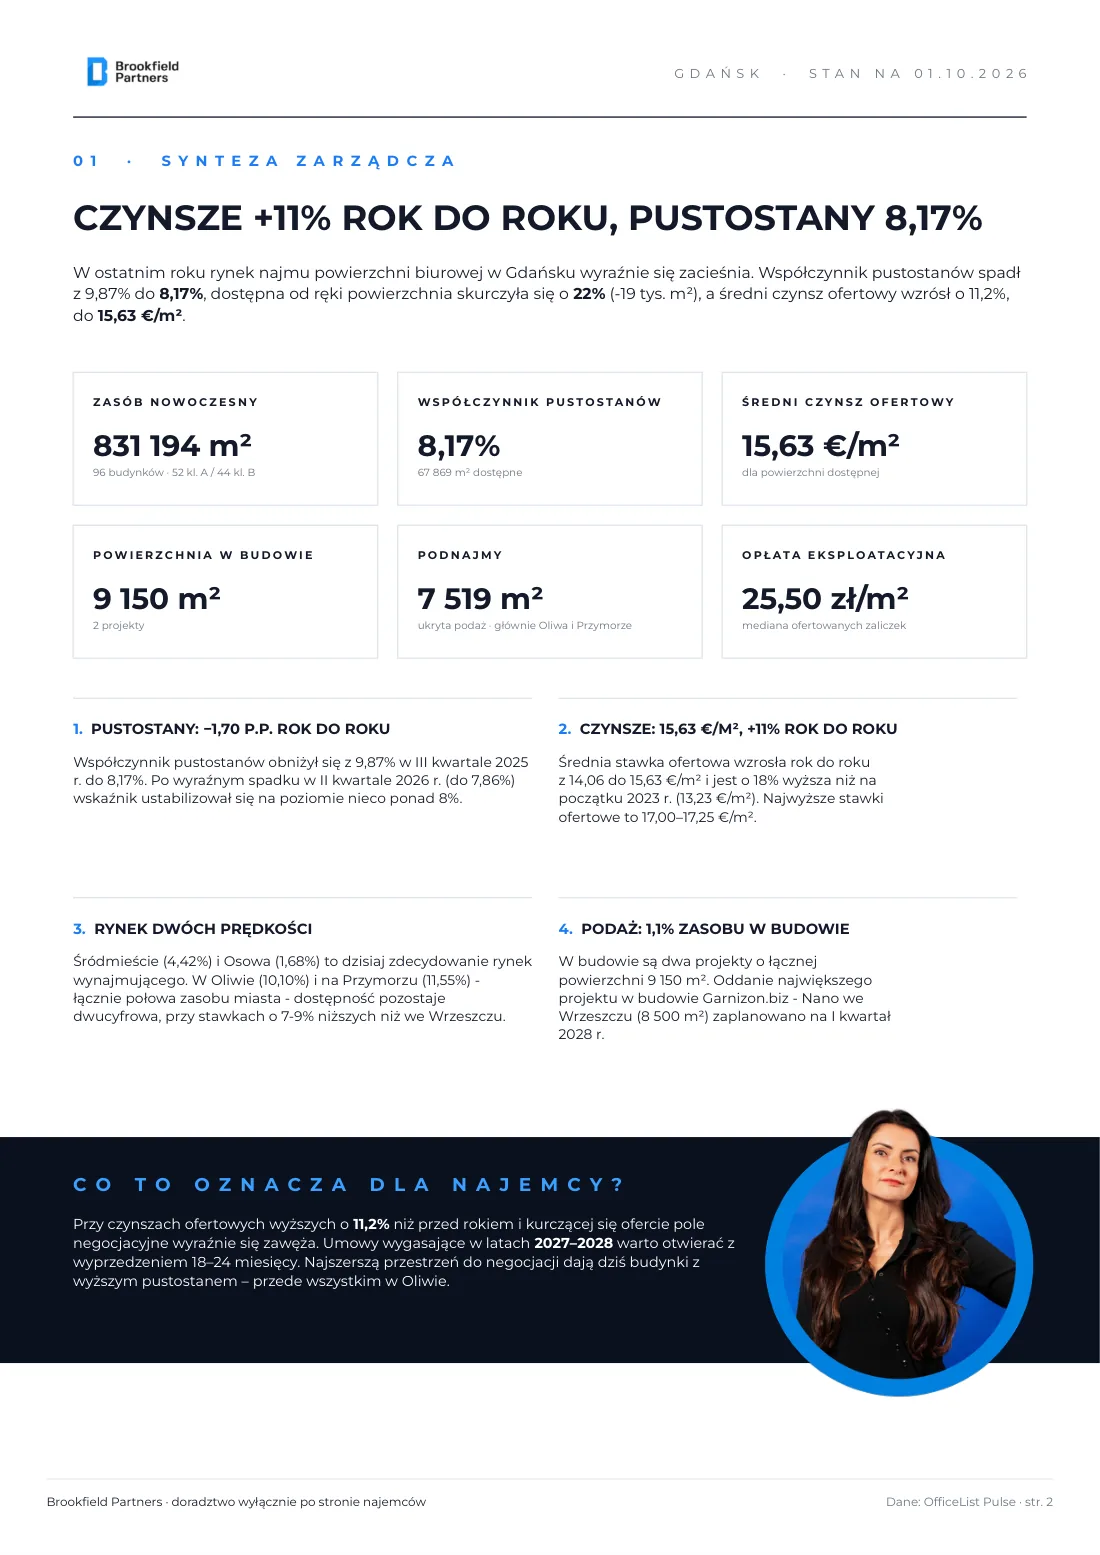
Czynsze: 15,63 €/m², o 11,2% więcej niż przed rokiem
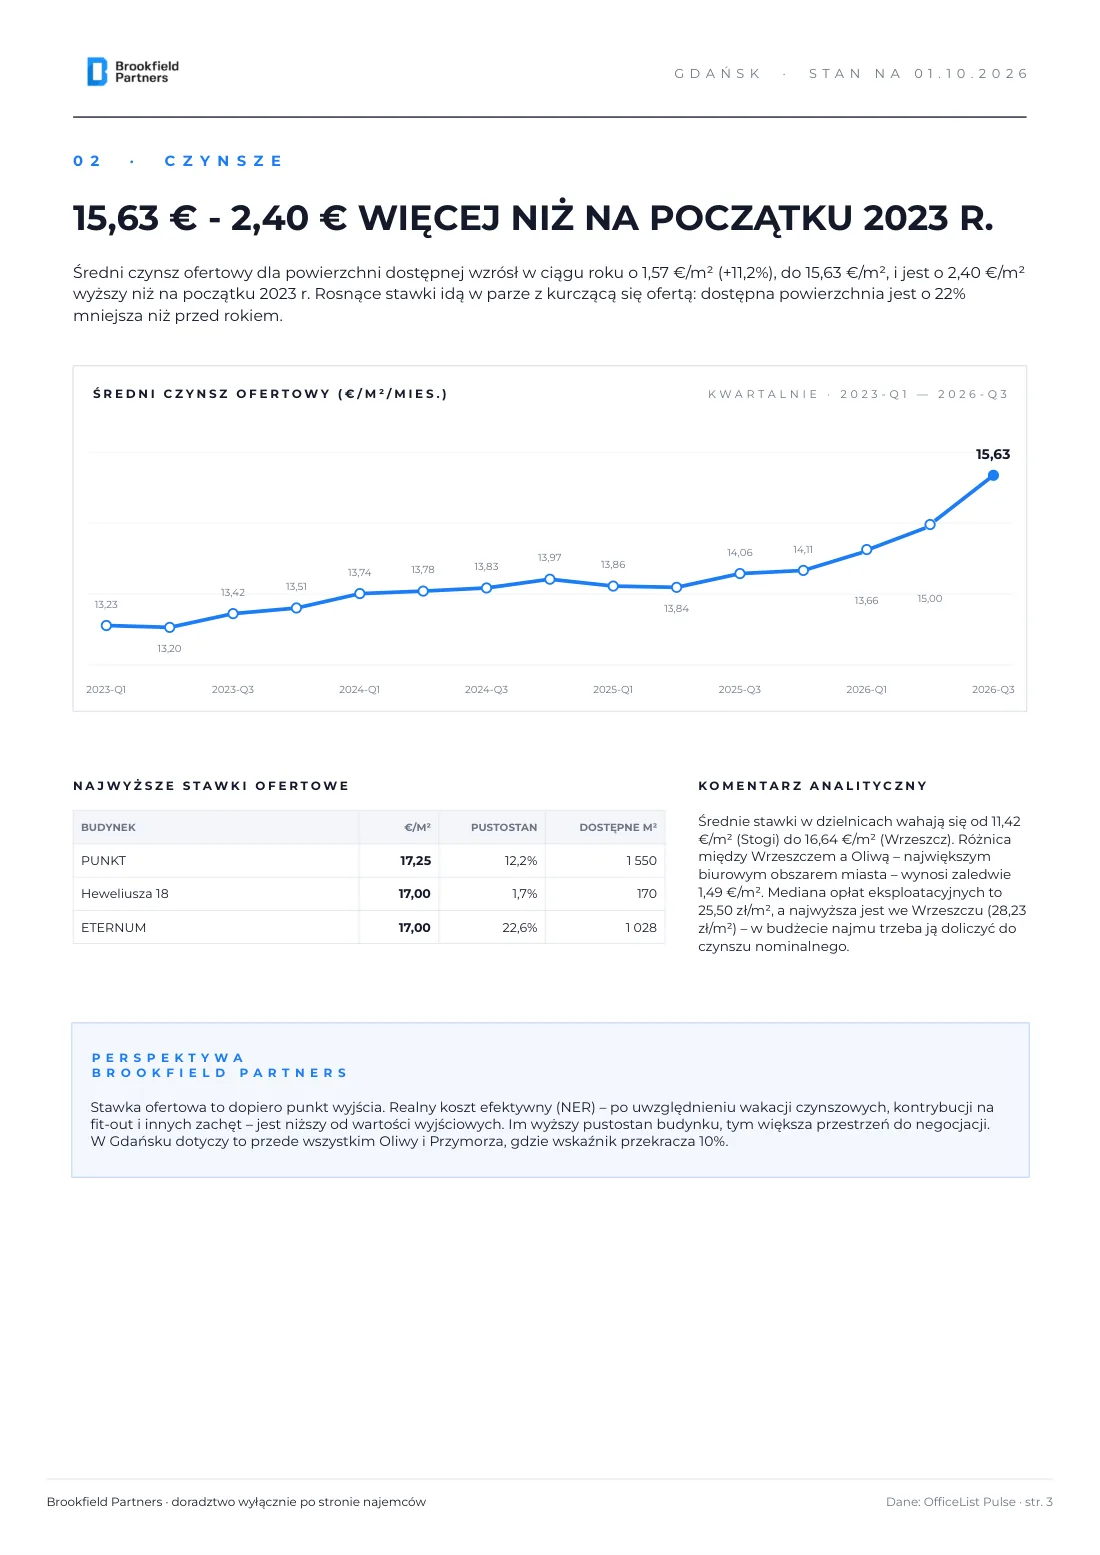
Średni czynsz ofertowy dla powierzchni dostępnej wzrósł w ciągu roku o 1,57 €/m², z 14,06 do 15,63 €/m², i jest o 2,40 €/m², czyli o 18%, wyższy niż na początku 2023 r. Przez większość serii stawka utrzymywała się w przedziale 13,2-14,1 €/m². Wyraźny skok przyszedł w 2026 r.: z 13,66 €/m² w I kwartale do 15,00 €/m² w II i 15,63 €/m² w III kwartale. Rosnące stawki idą w parze z kurczącą się ofertą, bo dostępna powierzchnia jest o 22% mniejsza niż rok temu.
Średni czynsz ofertowy (€/m²/mies.), kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| €/m² | 13,23 | 13,42 | 13,74 | 13,83 | 13,86 | 14,06 | 13,66 | 15,00 | 15,63 |
Najwyższe stawki ofertowe
| Budynek | €/m² | Pustostan | Dostępne m² |
|---|
| PUNKT | 17,25 | 12,2% | 1 550 |
| Heweliusza 18 | 17,00 | 1,7% | 170 |
| ETERNUM | 17,00 | 22,6% | 1 028 |
Średnie stawki w dzielnicach rozpinają się od 11,42 €/m² na Stogach do 16,64 €/m² we Wrzeszczu. Różnica między Wrzeszczem a Oliwą, największym biurowym obszarem miasta, wynosi zaledwie 1,49 €/m². Mediana ofertowanych zaliczek na opłaty eksploatacyjne to 25,50 zł/m², najwięcej we Wrzeszczu, gdzie sięga 28,23 zł/m². W budżecie najmu trzeba ją doliczyć do czynszu nominalnego.
Perspektywa Brookfield Partners. Stawka ofertowa to dopiero punkt wyjścia. Realny koszt efektywny (NER), po uwzględnieniu wakacji czynszowych, kontrybucji na fit-out i pozostałych zachęt, jest niższy od wartości wyjściowych. Im wyższy pustostan budynku, tym większa przestrzeń do negocjacji. W Gdańsku dotyczy to przede wszystkim Oliwy i Przymorza, gdzie wskaźnik przekracza 10%.
Pustostany i dostępność: 8,17%, o 1,7 p.p. mniej niż rok temu
Współczynnik pustostanów obniżył się z 9,87% w III kwartale 2025 r. do 8,17%. Najniżej w serii był w II kwartale 2026 r., kiedy spadł do 7,86%, a w III kwartale ustabilizował się nieco powyżej 8%. Od szczytu z III kwartału 2023 r., gdy wynosił 10,5%, wskaźnik obniżył się o ponad 2 p.p. Dostępna od ręki powierzchnia to 67,9 tys. m², o 19,2 tys. m² mniej niż przed rokiem. Najmniej wolnej powierzchni jest w Osowie (1,68%) i w Śródmieściu (4,42%).
Współczynnik pustostanów i dostępna powierzchnia, kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| Pustostany | 9,5% | 10,5% | 9,8% | 9,3% | 9,60% | 9,87% | 9,18% | 7,86% | 8,17% |
| Dostępne (tys. m²) | 82 | 92 | 86 | 82 | 84 | 87 | 81 | 70 | 68 |
Największe skupiska wolnej powierzchni
| Budynek | Lokalizacja | Klasa | Czynsz €/m² | Wolne m² |
|---|
| Alchemia 2 Etap / Ferrum i Titanium | Oliwa | A | 14,65 | 7 661 |
| Cube Office Park B | Kokoszki | A | 13,00 | 4 199 |
| Alchemia 3 Etap / Argon | Oliwa | A | 14,50 | 3 040 |
| Alchemia I - Aurum i Platinium | Oliwa | A | 14,60 | 2 610 |
W podnajmie jest 7 519 m², niemal w całości w Oliwie (4 014 m²) i na Przymorzu (3 287 m²). Te dwie dzielnice odpowiadają za 97% wolumenu podnajmu, co pokazuje, gdzie najemcy redukują zajmowaną powierzchnię.
Podnajmy - ukryta podaż wg dzielnic (m²)
| Dzielnica | m² |
|---|
| Oliwa | 4 014 |
| Przymorze | 3 287 |
| Wrzeszcz | 218 |
Perspektywa Brookfield Partners. Realna podaż dla najemcy to pustostan powiększony o podnajem i o zwolnienia zapowiedziane w horyzoncie dwunastu miesięcy. Sam pustostan i podnajem dają łącznie około 75 tys. m², czyli o 11,1% więcej, niż wynika z oficjalnej dostępności.
Dzielnice: Śródmieście 4,42%, Oliwa i Przymorze powyżej 10%
Oliwa, Wrzeszcz i Śródmieście skupiają 73% zasobu miasta. Najmniej wolnej powierzchni jest w Osowie (1,68%) i w Śródmieściu (4,42%), które są dziś rynkiem wynajmującego. W Oliwie, największym biurowym obszarze Gdańska z 310 tys. m² zasobu, pustostan wynosi 10,10%, a na Przymorzu 11,55%. Te dwie dzielnice to łącznie połowa zasobu miasta, a średnie stawki są w nich o 7-9% niższe niż we Wrzeszczu.
Rynek biurowy Gdańska wg dzielnic (stan na 01.10.2026)
| Dzielnica | Budynki | Zasób (m²) | Pustostan | Pustostan (m²) | Podnajem (m²) | Czynsz (€/m²) | Opł. ekspl. (zł) |
|---|
| Oliwa | 18 | 309 949 | 10,10% | 31 297 | 4 014 | 15,15 | 24,70 |
| Wrzeszcz | 25 | 170 349 | 7,95% | 13 551 | 218 | 16,64 | 28,23 |
| Śródmieście | 14 | 129 950 | 4,42% | 5 740 | - | 15,95 | 21,27 |
| Przymorze | 17 | 108 760 | 11,55% | 12 557 | 3 287 | 15,42 | 25,00 |
| Osowa | 14 | 72 499 | 1,68% | 1 216 | - | 14,36 | 26,06 |
| Kokoszki | 7 | 31 567 | 13,61% | 4 295 | - | 13,00 | 26,70 |
Czynsz to średnia stawka ofertowa dla powierzchni dostępnej, a opłata eksploatacyjna to mediana ofertowanych zaliczek. Zestawienie obejmuje sześć dzielnic o największym zasobie.
Podaż: 9,15 tys. m² w budowie, czyli 1,1% zasobu
W budowie są dwa projekty o łącznej powierzchni 9 150 m² wobec 831 tys. m² zasobu. Większy z nich, Garnizon.biz - Nano we Wrzeszczu (8 500 m²), ma zostać oddany w I kwartale 2028 r. Ostatnim oddanym projektem jest biurowiec PUNKT we Wrzeszczu, który w 2025 r. dostarczył 12 714 m² nowej powierzchni.
W budowie
| Budynek | Lokalizacja | m² |
|---|
| Garnizon.biz - Nano | Wrzeszcz · A | 8 500 |
| Słowackiego | Wrzeszcz · A | 655 |
Ostatnio oddane
| Budynek | Lokalizacja | m² | Rok |
|---|
| PUNKT | Wrzeszcz · A | 12 714 | 2025 |
Perspektywa Brookfield Partners na IV kwartał 2026 r. W ciągu roku pustostany spadły o 1,70 p.p., a czynsze wzrosły o 11,2% przy ograniczonej nowej podaży. Spodziewamy się utrzymania presji na stawki w Śródmieściu i we Wrzeszczu. W Oliwie i na Przymorzu, gdzie dostępność przekracza 10%, pakiet zachęt pozostanie główną walutą negocjacji. Najemcom z umowami wygasającymi do 2028 r. rekomendujemy równoległe prowadzenie renegocjacji i scenariusza relokacji. Jako doradca działający wyłącznie po stronie najemców nie reprezentujemy wynajmujących, więc nasze rekomendacje są wolne od konfliktu interesów.
Metodologia
Raport opracowano na podstawie danych OfficeList Pulse, autorskiej platformy analitycznej Brookfield Partners monitorującej 96 budynków nowoczesnego zasobu biurowego w Gdańsku (52 klasy A i 44 klasy B), według stanu na 1 października 2026 r. Czynsze to średnie stawki ofertowe dla powierzchni dostępnej, a opłaty eksploatacyjne to mediana ofertowanych zaliczek. Dane za III kwartał 2026 r. uwzględniają aktualizację bazy budynków. Materiał ma charakter informacyjny i nie stanowi oferty w rozumieniu przepisów prawa.