Czynsze: 12,44 €/m², o 1,37 € więcej niż na początku 2023 roku
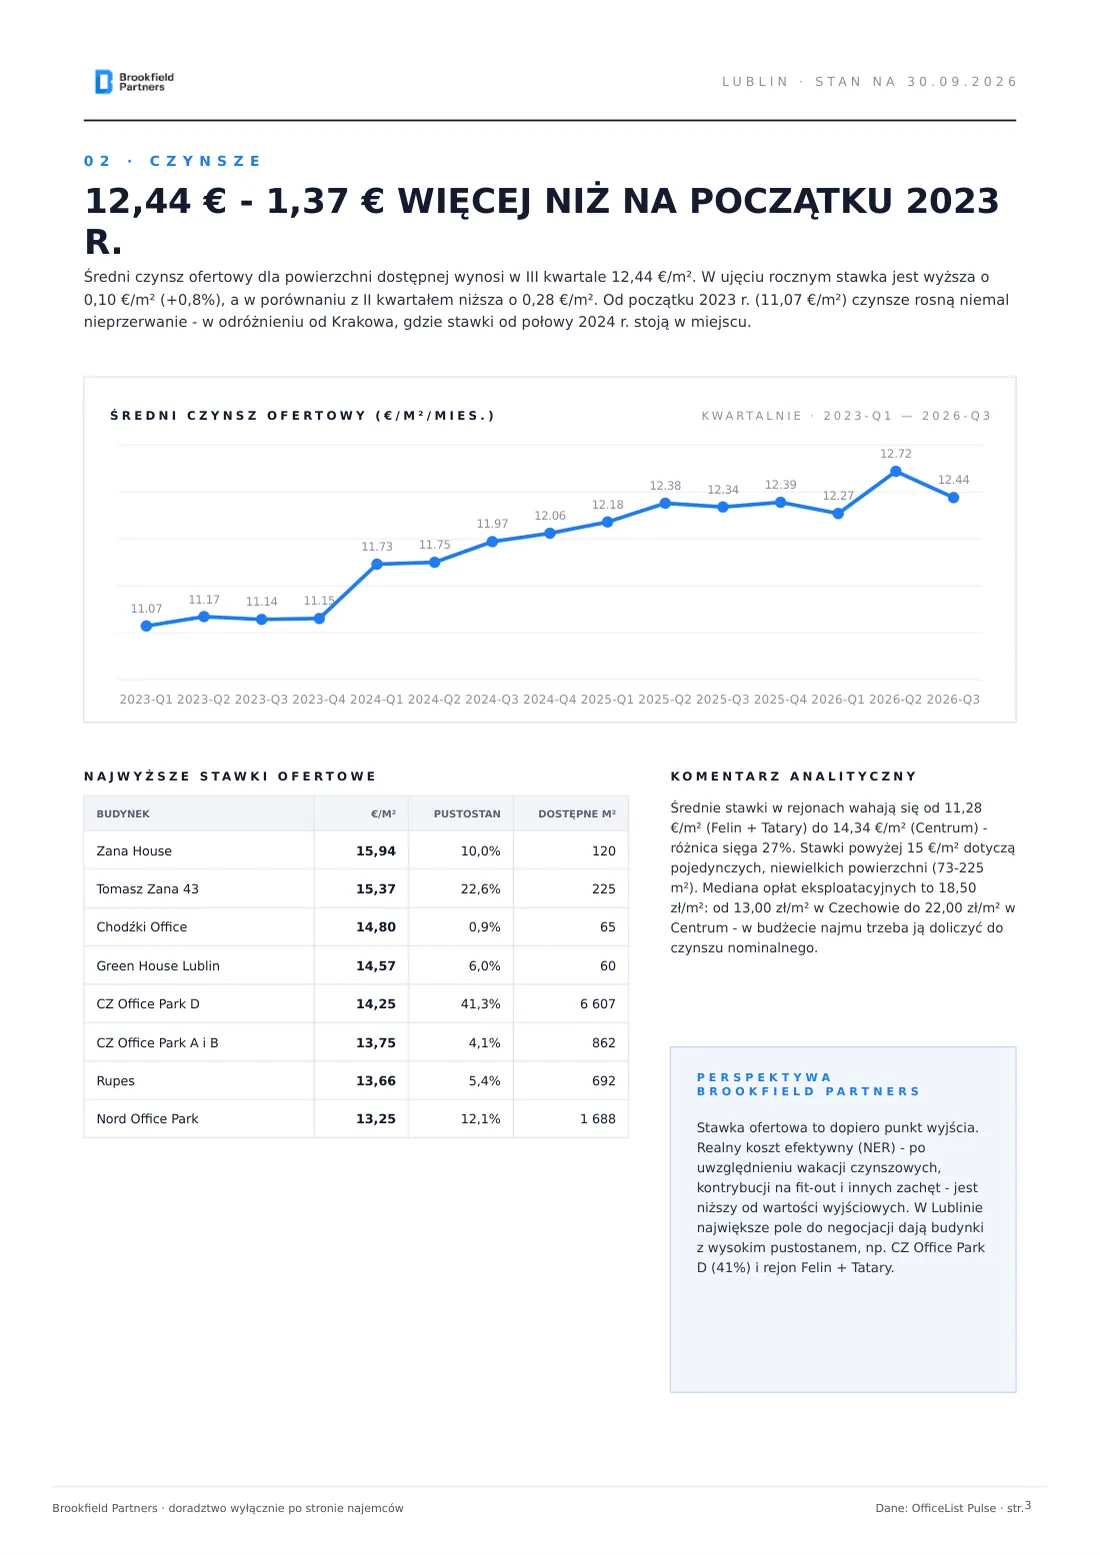
Średni czynsz ofertowy dla powierzchni dostępnej wynosi w III kwartale 12,44 €/m². W ujęciu rocznym stawka jest wyższa o 0,10 €/m² (+0,8%), a wobec II kwartału niższa o 0,28 €/m². Od początku 2023 r., gdy wynosiła 11,07 €/m², czynsze w Lublinie rosną niemal nieprzerwanie, inaczej niż w Krakowie, gdzie stawki od połowy 2024 r. stoją w miejscu.
Średni czynsz ofertowy (€/m²/mies.), kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| €/m² | 11,07 | 11,14 | 11,73 | 11,97 | 12,18 | 12,34 | 12,27 | 12,72 | 12,44 |
Najwyższe stawki ofertowe
| Budynek | €/m² | Pustostan | Dostępne m² |
|---|
| Zana House | 15,94 | 10,0% | 120 |
| Tomasz Zana 43 | 15,37 | 22,6% | 225 |
| Chodźki Office | 14,80 | 0,9% | 65 |
| Green House Lublin | 14,57 | 6,0% | 60 |
| CZ Office Park D | 14,25 | 41,3% | 6 607 |
| CZ Office Park A i B | 13,75 | 4,1% | 862 |
| Rupes | 13,66 | 5,4% | 692 |
| Nord Office Park | 13,25 | 12,1% | 1 688 |
Średnie stawki w rejonach rozpinają się od 11,28 €/m² w rejonie Felin + Tatary do 14,34 €/m² w Centrum, więc różnica sięga 27%. Stawki powyżej 15 €/m² dotyczą pojedynczych, niewielkich modułów od 73 do 225 m². Mediana ofertowanych zaliczek na opłaty eksploatacyjne to 18,50 zł/m², od 13,00 zł/m² w Czechowie do 22,00 zł/m² w Centrum, i w budżecie najmu trzeba ją doliczyć do czynszu nominalnego.
Perspektywa Brookfield Partners. Stawka ofertowa to dopiero punkt wyjścia. Realny koszt efektywny (NER), po uwzględnieniu wakacji czynszowych, kontrybucji na fit-out i innych zachęt, jest niższy od wartości wyjściowych. W Lublinie największe pole do negocjacji dają budynki z wysokim pustostanem, na przykład CZ Office Park D z 41-procentowym pustostanem, oraz rejon Felin + Tatary.
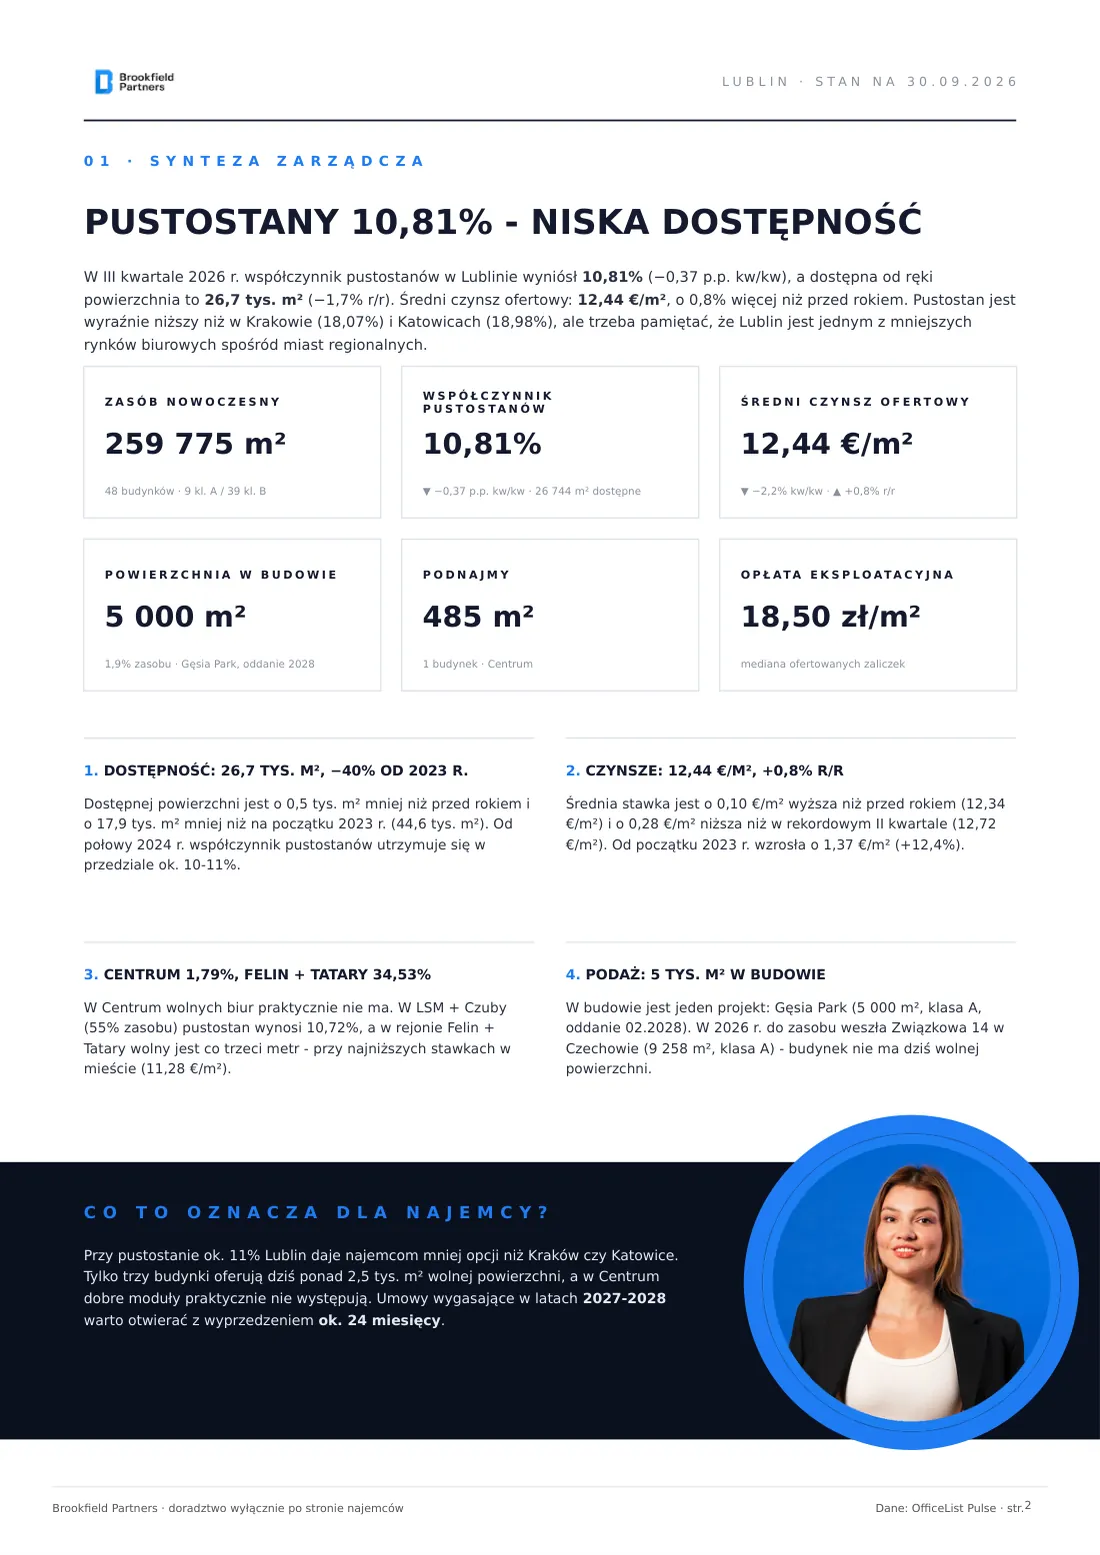
Pustostany i dostępność: 26,7 tys. m², o 40% mniej niż w 2023 roku
Dostępna od ręki powierzchnia wynosi 26,7 tys. m². To o 0,5 tys. m² mniej niż przed rokiem i o 17,9 tys. m² mniej niż na początku 2023 r., gdy wolnych było 44,6 tys. m². Największa zmiana nastąpiła w pierwszej połowie 2024 r., kiedy współczynnik pustostanów zszedł z 14,0% do 11,0%. Od tego czasu rynek utrzymuje się w przedziale około 10-11%.
Współczynnik pustostanów i dostępna powierzchnia, kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| Pustostany | 16,7% | 15,4% | 14,0% | 10,2% | 11,2% | 10,2% | 10,0% | 11,2% | 10,8% |
| Dostępne (tys. m²) | 44,6 | 41,1 | 37,5 | 27,2 | 29,9 | 27,2 | 27,1 | 26,6 | 26,7 |
Największe skupiska wolnej powierzchni
| Budynek | Rejon | Klasa | Czynsz €/m² | Wolne m² |
|---|
| CZ Office Park D | LSM + Czuby | A | 14,25 | 6 607 |
| Technic Park B | Felin + Tatary | B | 11,50 | 2 930 |
| Gray Office Park A | LSM + Czuby | B | 13,00 | 2 720 |
| Nord Office Park | Czechów | B | 13,25 | 1 688 |
| Centrum Kaskada | Czechów | B | 13,09 | 1 415 |
Pięć budynków skupia 61% wolnej powierzchni w mieście, a sam CZ Office Park D odpowiada za 26%. Dla najemcy szukającego większego modułu to istotne, bo tylko trzy budynki oferują dziś ponad 2,5 tys. m².
Podnajmy - ukryta podaż wg rejonów (m²)
| Rejon | m² |
|---|
| Centrum | 485 |
| LSM + Czuby | 0 |
| Czechów | 0 |
| Felin + Tatary | 0 |
Podnajem jest w Lublinie marginalny: 485 m² w jednym budynku w Centrum, czyli w rejonie o najniższym pustostanie. Najemcy nie oddają powierzchni na rynek, co dodatkowo potwierdza niską dostępność.
Perspektywa Brookfield Partners. Realna podaż dla najemcy to pustostan powiększony o podnajem i o zwolnienia zapowiedziane w horyzoncie dwunastu miesięcy. Sam pustostan i podnajem dają łącznie około 27,2 tys. m², czyli tylko o 1,8% więcej niż oficjalna dostępność. O wyborze decydują więc przede wszystkim zwolnienia przy wygasających umowach.
Rejony: Centrum 1,79%, Felin + Tatary 34,53%
LSM + Czuby oraz Czechów skupiają 78% zasobu Lublina. Najmniej wolnej powierzchni jest w Centrum, gdzie pustostan wynosi 1,79%, a najwięcej w rejonie Felin + Tatary, w którym wolny jest ponad co trzeci metr kwadratowy. W LSM + Czuby, największym obszarze biurowym miasta z zasobem 143 tys. m², pustostan sięga 10,72%.
Rynek biurowy Lublina wg rejonów
| Rejon | Budynki | Zasób (m²) | Pustostan | Pustostan (m²) | Podnajem (m²) | Czynsz (€/m²) | Opł. ekspl. (zł) |
|---|
| LSM + Czuby | 24 | 143 315 | 10,72% | 15 361 | - | 12,79 | 19,50 |
| Czechów | 11 | 59 176 | 6,47% | 3 826 | - | 14,06 | 13,00 |
| Centrum | 7 | 41 940 | 1,79% | 752 | 485 | 14,34 | 22,00 |
| Felin + Tatary | 6 | 15 344 | 34,53% | 5 298 | - | 11,28 | 18,50 |
Dane rejonów pochodzą ze stanu bazy OfficeList Pulse na 9 listopada 2026 r., w którym pustostan dla całego miasta wynosi 9,71%, czyli 25 237 m². Wskaźniki kwartalne w pozostałych tabelach podajemy na koniec III kwartału, stąd różnica wobec 26 744 m² dostępnych na 30 września.
Poza nowoczesnym zasobem Lublin dysponuje 17,2 tys. m² powierzchni klasy C w sześciu budynkach, co odpowiada 6,20% rynku miasta. Pustostan jest tu bardzo niski i wynosi 2,11%, bo w tych budynkach siedzą długoletni najemcy przy małej rotacji. Średnia stawka 11,50 €/m² jest o 0,94 €/m² niższa od średniej dla klas A i B, ale wyższa niż w rejonie Felin + Tatary, więc klasa C nie jest w Lublinie oczywistą drogą do niższego kosztu.
Podaż i perspektywa: 5 tys. m² w budowie w jednym projekcie
W budowie jest wyłącznie Gęsia Park, czyli 5 000 m² klasy A z terminem oddania w lutym 2028 r. To 1,9% obecnego zasobu. W 2026 r. do zasobu weszła Związkowa 14 w Czechowie o powierzchni 9 258 m², a budynek nie ma dziś wolnej powierzchni. W 2025 r. oddano Zelwerowicza Office na Sławinie.
W budowie
| Budynek | Lokalizacja | Klasa | m² | Oddanie |
|---|
| Gęsia Park | Węglin Płd. | A | 5 000 | 02.2028 |
Ostatnio oddane
| Budynek | Lokalizacja | Klasa | m² | Rok |
|---|
| Związkowa 14 | Czechów | A | 9 258 | 2026 |
| Zelwerowicza Office | Sławin | A | 3 700 | 2025 |
| CZ Office Park D | Konstantynów | A | 16 000 | 2022 |
Perspektywa Brookfield Partners na IV kwartał 2026 r. W ciągu roku dostępna powierzchnia zmniejszyła się o 1,7%, a czynsze wzrosły o 0,8%. Wstępne dane z bazy Pulse na 9 listopada 2026 r. pokazują dalsze zacieśnienie: pustostan 9,71% i średnia stawka ofertowa 13,01 €/m². Przy symbolicznej nowej podaży, bo Gęsia Park wejdzie dopiero w 2028 r., spodziewamy się utrzymania presji na stawki, zwłaszcza w Centrum i Czechowie. Najemcom z umowami wygasającymi do 2028 r. rekomendujemy równoległe prowadzenie renegocjacji i scenariusza relokacji, z wyprzedzeniem, bo większych modułów jest w mieście niewiele. Jako doradca działający wyłącznie po stronie najemców nie reprezentujemy wynajmujących, więc nasze rekomendacje są wolne od konfliktu interesów.
Metodologia
Raport opracowano na podstawie danych OfficeList Pulse, autorskiej platformy analitycznej Brookfield Partners monitorującej 48 budynków nowoczesnego zasobu biurowego klasy A i B w Lublinie. Wskaźniki kwartalne, czyli współczynnik pustostanów, dostępna powierzchnia i średni czynsz, podajemy na koniec III kwartału 2026 r. Struktura zasobu, rejony, budynki, podnajmy, opłaty eksploatacyjne i projekty w budowie odzwierciedlają stan bazy na 9 listopada 2026 r. Czynsze to średnie stawki ofertowe dla powierzchni dostępnej, a opłaty eksploatacyjne to mediana ofertowanych zaliczek. Materiał ma charakter informacyjny i nie stanowi oferty w rozumieniu przepisów prawa.