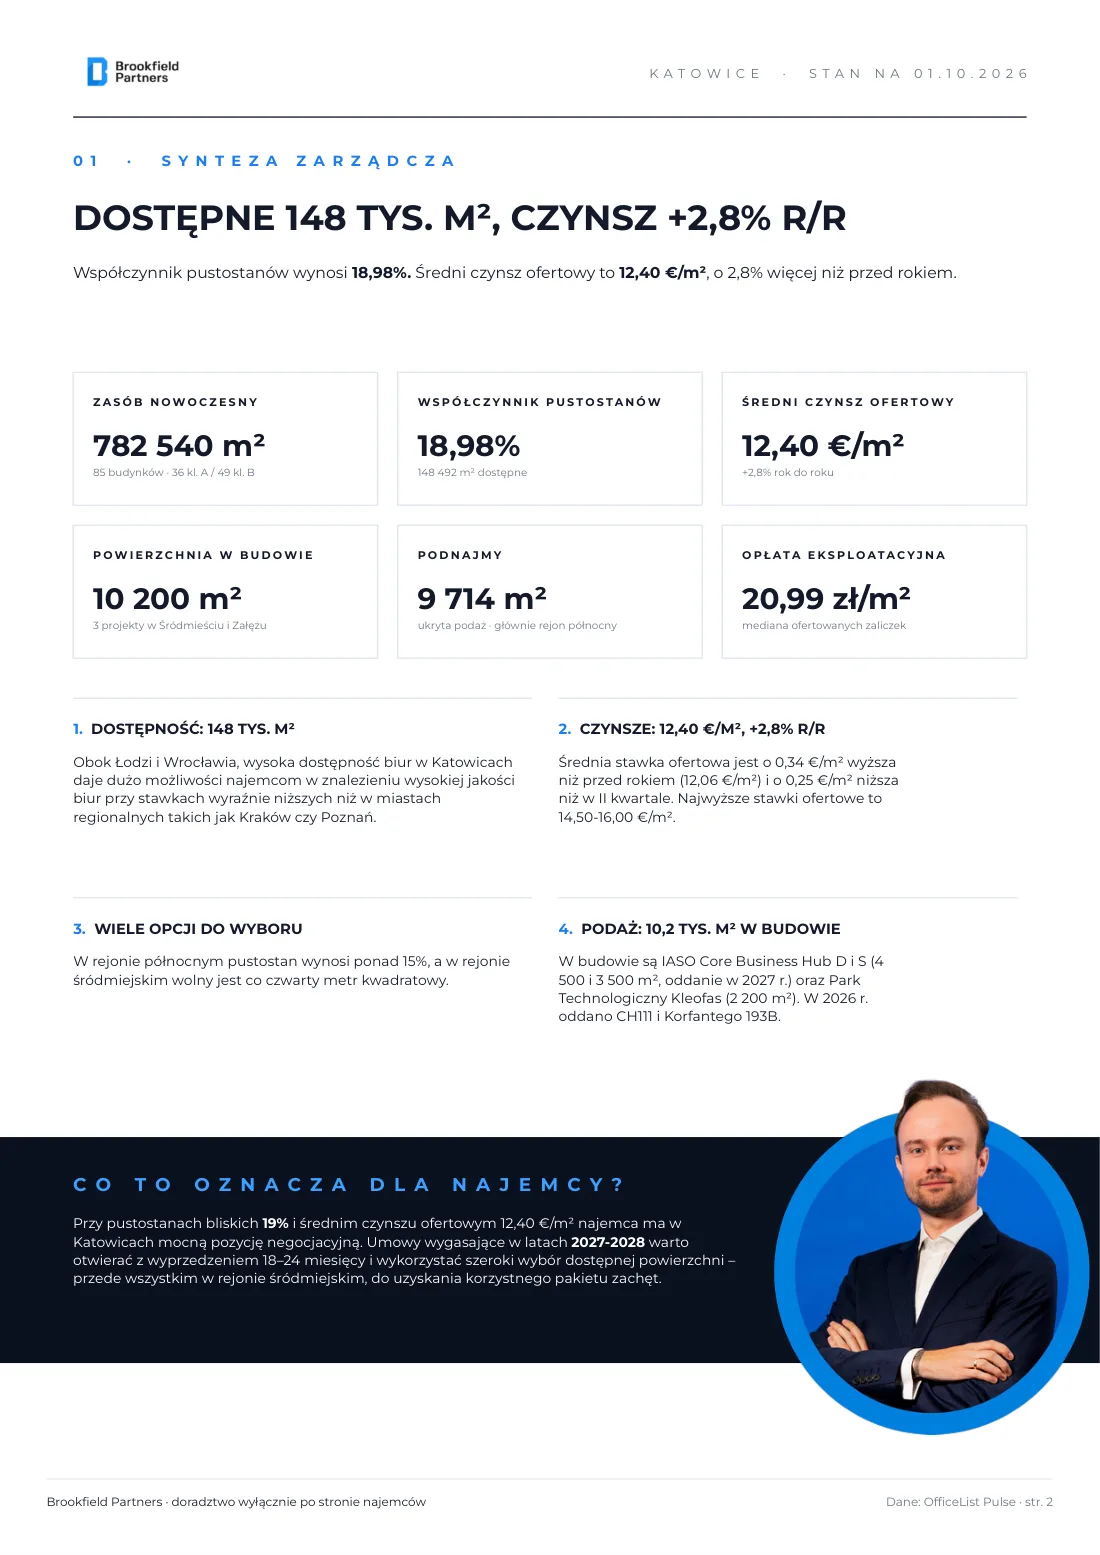
Czynsze: 12,40 €/m², o 2,8% więcej niż przed rokiem
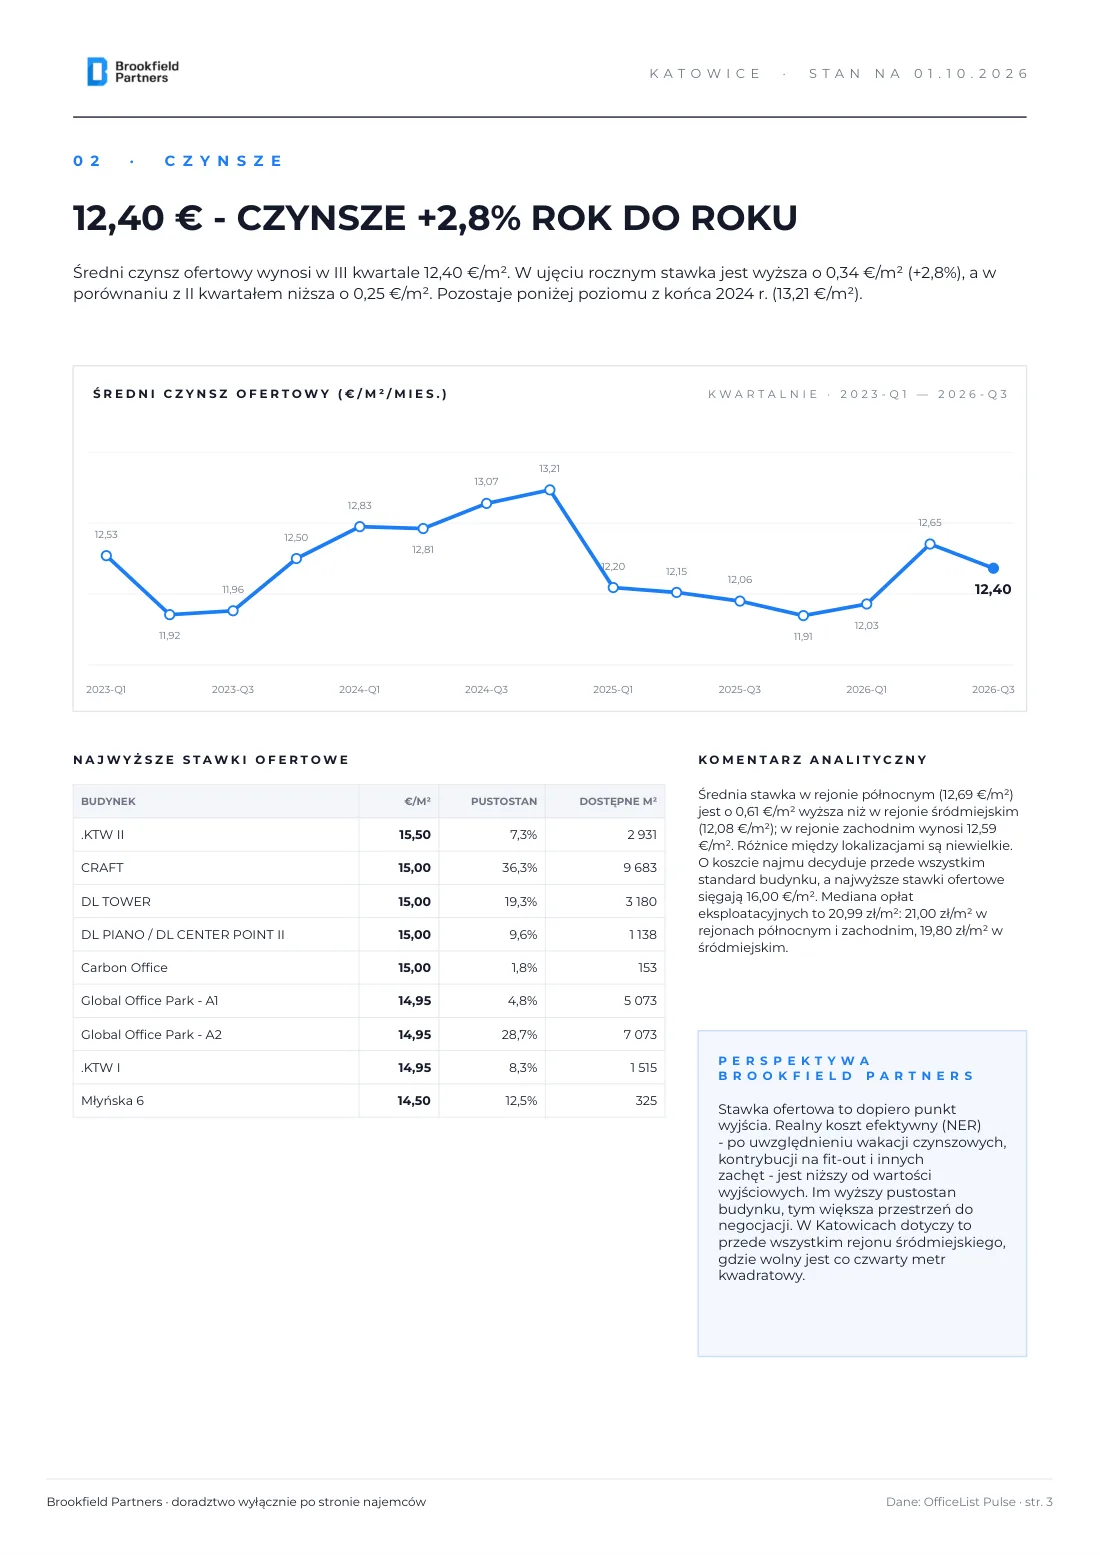
Średni czynsz ofertowy dla powierzchni dostępnej wynosi w III kwartale 12,40 €/m². To o 0,34 €/m² więcej niż w III kwartale 2025 r. (12,06 €/m²) i o 0,25 €/m² mniej niż w II kwartale 2026 r. (12,65 €/m²). Stawka pozostaje poniżej poziomu z końca 2024 r., gdy wynosiła 13,21 €/m², najwięcej w całej serii od 2023 r.
Średni czynsz ofertowy (€/m²/mies.), kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| €/m² | 12,53 | 11,96 | 12,83 | 13,07 | 12,20 | 12,06 | 12,03 | 12,65 | 12,40 |
Najwyższe stawki ofertowe
| Budynek | €/m² | Pustostan | Dostępne m² |
|---|
| .KTW II | 15,50 | 7,3% | 2 931 |
| CRAFT | 15,00 | 36,3% | 9 683 |
| DL TOWER | 15,00 | 19,3% | 3 180 |
| DL PIANO / DL CENTER POINT II | 15,00 | 9,6% | 1 138 |
| Carbon Office | 15,00 | 1,8% | 153 |
| Global Office Park - A1 | 14,95 | 4,8% | 5 073 |
| Global Office Park - A2 | 14,95 | 28,7% | 7 073 |
| .KTW I | 14,95 | 8,3% | 1 515 |
| Młyńska 6 | 14,50 | 12,5% | 325 |
Średnia stawka w rejonie północnym (12,69 €/m²) jest o 0,61 €/m² wyższa niż w rejonie śródmiejskim (12,08 €/m²), a w rejonie zachodnim wynosi 12,59 €/m². Różnice między lokalizacjami są niewielkie, a o koszcie najmu decyduje przede wszystkim standard budynku. Najwyższe stawki ofertowe sięgają 16,00 €/m². Mediana ofertowanych zaliczek na opłaty eksploatacyjne to 20,99 zł/m²: 21,00 zł/m² w rejonach północnym i zachodnim oraz 19,80 zł/m² w śródmiejskim. W budżecie najmu trzeba ją doliczyć do czynszu.
Perspektywa Brookfield Partners. Stawka ofertowa to dopiero punkt wyjścia. Realny koszt efektywny (NER), po uwzględnieniu wakacji czynszowych, kontrybucji na fit-out i innych zachęt, jest niższy od wartości wyjściowych. Im wyższy pustostan budynku, tym większa przestrzeń do negocjacji. W Katowicach dotyczy to przede wszystkim rejonu śródmiejskiego, gdzie wolny jest co czwarty metr kwadratowy.
Pustostany i dostępność: 18,98%, czyli 148 tys. m² wolnej powierzchni
Współczynnik pustostanów w nowoczesnym zasobie biurowym Katowic wynosi 18,98%. Od ręki dostępne jest 148 492 m², o około 6 tys. m² więcej niż przed rokiem (142 tys. m²) i o 11 tys. m² mniej niż w II kwartale 2026 r. Obok Łodzi i Wrocławia to jeden z rynków regionalnych z najwyższą dostępnością biur, a stawki są tu wyraźnie niższe niż w Krakowie czy Poznaniu.
Dostępna powierzchnia (tys. m²), kwartalnie
| Kwartał | 2023 Q1 | 2023 Q3 | 2024 Q1 | 2024 Q3 | 2025 Q1 | 2025 Q3 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|
| Dostępne (tys. m²) | 128 | 154 | 164 | 160 | 165 | 142 | 165 | 159 | 148 |
Największe skupiska wolnej powierzchni
| Budynek | Rejon | Klasa | Czynsz €/m² | Wolne m² |
|---|
| ECOCITY 1 i 2 | śródmiejski | A | 14,00 | 15 420 |
| Katowice Business Point | śródmiejski | B | 13,50 | 11 707 |
| CRAFT | śródmiejski | A | 15,00 | 9 683 |
| A4 Business Park I | północny | A | 13,50 | 8 100 |
| Global Office Park - A2 | północny | A | 14,95 | 7 073 |
Trzy z pięciu największych skupisk wolnej powierzchni leżą w rejonie śródmiejskim. W podnajmie jest 9 714 m², w 77% w rejonie północnym (7 442 m²). To sygnał, gdzie najemcy ograniczają zajmowaną powierzchnię, a dla szukających biura podnajem bywa najszybszą drogą do gotowej, urządzonej przestrzeni.
Podnajmy - ukryta podaż wg rejonów (m²)
| Rejon | m² |
|---|
| Rejon północny | 7 442 |
| Rejon śródmiejski | 1 735 |
| Rejon zachodni | 537 |
Perspektywa Brookfield Partners. Realna podaż dla najemcy to pustostan powiększony o podnajem i o zwolnienia zapowiedziane w horyzoncie dwunastu miesięcy. Sam pustostan i podnajem dają łącznie około 158 tys. m², czyli o 6,5% więcej, niż wynika z oficjalnej dostępności.
Rejony: śródmiejski 25,85%, zachodni 4,41%
Rejony północny i śródmiejski skupiają 93% zasobu miasta. W rejonie północnym, największym biurowym obszarze Katowic (398 tys. m²), pustostan wynosi 15,39%, a w rejonie śródmiejskim 25,85%. Na ten drugi przypada 84,7 tys. m² wolnej powierzchni, czyli 57% całej dostępności w mieście. Najciaśniej jest w rejonie zachodnim, gdzie pustostan spadł do 4,41%, a średni czynsz wynosi 12,59 €/m².
Rynek biurowy Katowic wg rejonów (stan na 01.10.2026)
| Rejon | Budynki | Zasób (m²) | Pustostan | Pustostan (m²) | Podnajem (m²) | Czynsz (€/m²) | Opł. ekspl. (zł) |
|---|
| Rejon północny | 44 | 398 417 | 15,39% | 61 321 | 7 442 | 12,69 | 21,00 |
| Rejon śródmiejski | 32 | 327 591 | 25,85% | 84 673 | 1 735 | 12,08 | 19,80 |
| Rejon zachodni | 8 | 50 307 | 4,41% | 2 218 | 537 | 12,59 | 21,00 |
Czynsz to średnia stawka ofertowa dla powierzchni dostępnej, a opłata eksploatacyjna to mediana ofertowanych zaliczek. Poza trzema rejonami w zasobie jest jeszcze jeden budynek w Szopienicach-Burowcu (6 225 m², pustostan 4,5%).
Klasa C poza nowoczesnym zasobem
Poza nowoczesnym zasobem Katowice mają 109,3 tys. m² powierzchni klasy C w 23 budynkach, czyli 12,30% rynku biurowego miasta. Pustostan wynosi tu 5,98%, bo budynki zajmują głównie długoletni najemcy, a średni czynsz (9,50 €/m²) jest najniższy w mieście. To opcja dla najemców, dla których priorytetem jest koszt.
Podaż: 10,2 tys. m² w budowie w trzech projektach
W budowie są dwa budynki kompleksu IASO Core Business Hub w Śródmieściu, D (4 500 m²) i S (3 500 m²), oba z oddaniem w 2027 r., oraz Park Technologiczny Kleofas w Załężu (2 200 m²), którego termin oddania nie jest jeszcze potwierdzony. Nowa podaż odpowiada 1,3% istniejącego zasobu. W 2026 r. oddano CH111 w Dąbiu (2 500 m²) i Korfantego 193B w Wełnowcu (2 180 m²).
W budowie
| Budynek | Lokalizacja | Klasa | m² | Oddanie |
|---|
| IASO Core Business Hub D | Śródmieście | A | 4 500 | 2027 |
| IASO Core Business Hub S | Śródmieście | A | 3 500 | 2027 |
| Park Technologiczny Kleofas | Załęże | A | 2 200 | do potwierdzenia |
Ostatnio oddane
| Budynek | Lokalizacja | Klasa | m² | Rok |
|---|
| CH111 | Dąb | A | 2 500 | 2026 |
| Korfantego 193B | Wełnowiec | B | 2 180 | 2026 |
| ECOCITY 1 i 2 | Wełnowiec | A | 15 420 | 2025 |
Perspektywa Brookfield Partners na IV kwartał 2026 r. Przy ograniczonej nowej podaży spodziewamy się dalszego, stopniowego wchłaniania wolnej powierzchni. W rejonie śródmiejskim, gdzie dostępność przekracza 25%, pakiet zachęt pozostanie główną walutą negocjacji. Najemcom z umowami do 2028 r. rekomendujemy równoległe prowadzenie renegocjacji i scenariusza relokacji. Jako doradca działający wyłącznie po stronie najemców nie reprezentujemy wynajmujących, więc nasze rekomendacje są wolne od konfliktu interesów.
Metodologia
Raport opracowano na podstawie danych OfficeList Pulse, autorskiej platformy analitycznej Brookfield Partners monitorującej 85 budynków nowoczesnego zasobu biurowego w Katowicach (36 klasy A i 49 klasy B, łącznie 782,5 tys. m²), według stanu na 1 października 2026 r. Czynsze to średnie stawki ofertowe dla powierzchni dostępnej, a opłaty eksploatacyjne to mediana ofertowanych zaliczek. Materiał ma charakter informacyjny i nie stanowi oferty w rozumieniu przepisów prawa.